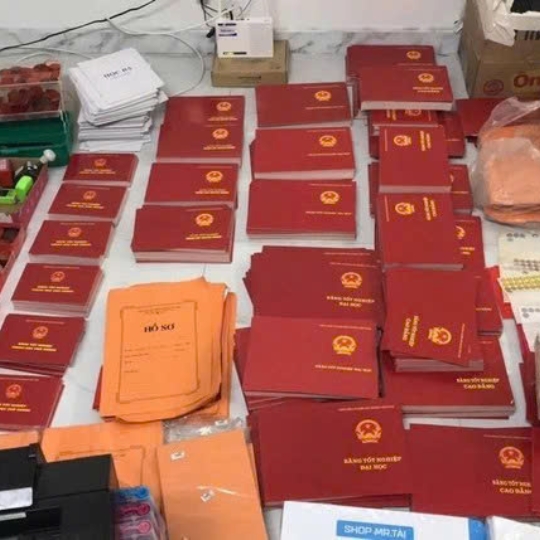
Thu giữ tài liệu, máy tính, hóa đơn tại văn phòng là tình huống khiến nhiều doanh nghiệp rơi vào bị động, gián đoạn hoạt động và đối mặt với nguy cơ bị xử phạt hoặc điều tra sâu hơn. Khi cơ quan chức năng tiến hành kiểm tra, việc nắm rõ căn cứ pháp lý, thẩm quyền thực hiện, quy trình niêm phong cũng như quyền và nghĩa vụ của doanh nghiệp là yếu tố rất quan trọng. Bài viết dưới đây sẽ giúp bạn hiểu rõ các quy định liên quan và cách ứng phó đúng luật để hạn chế tối đa rủi ro.
I. Các trường hợp doanh nghiệp có thể bị cơ quan chức năng thực hiện thu giữ tài liệu, máy tính, hóa đơn tại văn phòng để phục vụ điều tra?
Doanh nghiệp có thể bị cơ quan chức năng thực hiện thu giữ tài liệu, máy tính, hóa đơn tại văn phòng khi các tài liệu, thiết bị hoặc chứng từ đó liên quan trực tiếp đến hành vi vi phạm pháp luật và cần thiết cho việc xác minh, điều tra, xử lý vụ việc. Một số trường hợp phổ biến gồm:
- Có dấu hiệu phạm tội hình sự cần thu thập chứng cứ: Khi có căn cứ cho rằng trong văn phòng doanh nghiệp đang lưu giữ tài liệu, dữ liệu điện tử, máy tính, hóa đơn liên quan đến tội phạm. Căn cứ theo khoản 1 Điều 192 và Điều 196 Bộ luật Tố tụng hình sự 2015 sửa đổi bổ sung 2025 (sau đây gọi tắt là BLTTHS 2015 sửa đổi bổ sung 2025), việc khám xét chỗ làm việc được thực hiện khi có căn cứ nhận định nơi đó cất giấu công cụ, phương tiện phạm tội, tài liệu liên quan vụ án; đồng thời có quyền thu giữ, niêm phong vật chứng, tài liệu liên quan.
- Phát hiện hành vi vi phạm hành chính cần tạm giữ tang vật, phương tiện: Nếu doanh nghiệp bị kiểm tra và phát hiện sử dụng hóa đơn bất hợp pháp, kinh doanh hàng cấm, hàng nhập lậu, phần mềm không phép hoặc chứng từ có dấu hiệu vi phạm, cơ quan có thẩm quyền có thể tạm giữ hồ sơ, máy tính, hóa đơn để xác minh (khoản 1 Điều 125 Luật Xử lý vi phạm hành chính 2012 được bổ sung bởi điểm a, b khoản 64 Điều 1 Luật Xử lý vi phạm hành chính sửa đổi 2020).
- Điều tra hành vi xâm phạm sở hữu trí tuệ, công nghệ thông tin: Nếu doanh nghiệp bị tố cáo sử dụng phần mềm lậu, sao chép dữ liệu trái phép, xâm phạm bí mật kinh doanh hoặc phát tán dữ liệu trái phép, máy tính và máy chủ tại văn phòng có thể bị thu giữ để giám định. Việc thu giữ khi đó thường được thực hiện theo trình tự tố tụng hình sự hoặc xử lý vi phạm hành chính tùy tính chất vụ việc.
Doanh nghiệp không bị thu giữ tài liệu hay máy tính một cách tùy tiện, mà chỉ xảy ra khi có căn cứ về hành vi vi phạm và đúng thẩm quyền luật định. Vì vậy, việc tuân thủ kế toán, thuế, quản trị dữ liệu và lưu trữ hồ sơ minh bạch là biện pháp quan trọng để giảm thiểu rủi ro pháp lý.
II. Tìm hiểu về thu giữ tài liệu, máy tính, hóa đơn tại văn phòng
Để ứng phó đúng luật, doanh nghiệp cần hiểu rõ bản chất của việc thu giữ tài liệu, máy tính, hóa đơn tại văn phòng, ý nghĩa của niêm phong, giám định và trách nhiệm phải thực hiện khi cơ quan chức năng làm việc.
1. Định nghĩa pháp lý về hành vi tạm giữ tang vật và thu giữ tài liệu, máy tính, hóa đơn tại văn phòng trong hoạt động tố tụng?
Về bản chất pháp lý, “tạm giữ tang vật” là biện pháp ngăn chặn được cơ quan có thẩm quyền áp dụng để phục vụ việc xác minh, xử lý vi phạm hoặc điều tra vụ án. Theo khoản 1 Điều 125 Luật Xử lý vi phạm hành chính 2012 được bổ sung bởi điểm a, b khoản 64 Điều 1 Luật Xử lý vi phạm hành chính sửa đổi 2020, việc tạm giữ tang vật, phương tiện vi phạm hành chính được thực hiện khi cần xác minh tình tiết vụ việc, ngăn chặn ngay hành vi vi phạm hoặc bảo đảm thi hành quyết định xử phạt.
Trong tố tụng hình sự, việc thu giữ tài liệu, máy tính, hóa đơn tại văn phòng là hoạt động thu thập và bảo quản chứng cứ. Theo Điều 89 và Điều 196 BLTTHS 2015 sửa đổi bổ sung 2025, dữ liệu điện tử, tài liệu, đồ vật có liên quan đến vụ án được xem là nguồn chứng cứ và cơ quan tiến hành tố tụng có quyền thu giữ, niêm phong để phục vụ điều tra, giám định hoặc chứng minh hành vi phạm tội.
Có thể thấy, việc thu giữ tài liệu, máy tính, hóa đơn không phải là biện pháp tùy tiện mà phải dựa trên căn cứ pháp luật, đúng thẩm quyền và đúng mục đích phục vụ hoạt động xác minh, điều tra theo quy định.
2. Ý nghĩa của việc niêm phong máy tính tại chỗ so với việc mang đi thu giữ tài liệu, máy tính, hóa đơn tại văn phòng để giám định?
Việc niêm phong máy tính tại chỗ có ý nghĩa bảo toàn nguyên trạng dữ liệu, tránh nguy cơ chỉnh sửa, xóa hoặc can thiệp vào chứng cứ điện tử ngay trong quá trình kiểm tra. Biện pháp này thường được áp dụng khi cơ quan chức năng cần khóa quyền truy cập tạm thời nhưng chưa cần di chuyển thiết bị ra khỏi doanh nghiệp, từ đó hạn chế ảnh hưởng đến hoạt động kinh doanh.
Trong khi đó, việc mang đi thu giữ tài liệu, máy tính, hóa đơn tại văn phòng để giám định được áp dụng khi cần phục hồi dữ liệu, kiểm tra dấu vết điện tử. Ngoài ra còn xác định hành vi chỉnh sửa chứng từ, sử dụng phần mềm trái phép hoặc phục vụ điều tra chuyên sâu.
Niêm phong tại chỗ chủ yếu nhằm bảo quản hiện trạng chứng cứ, còn việc thu giữ để giám định phục vụ quá trình phân tích, đánh giá chuyên môn nhằm làm rõ hành vi vi phạm hoặc dấu hiệu tội phạm.
3. Trách nhiệm của chủ doanh nghiệp liên quan đến việc thu giữ tài liệu, máy tính, hóa đơn tại văn phòng?
Khi cơ quan chức năng thực hiện việc thu giữ tài liệu, máy tính, hóa đơn tại văn phòng theo đúng thẩm quyền và trình tự luật định, chủ doanh nghiệp có trách nhiệm phối hợp cung cấp hồ sơ, tạo điều kiện cho việc kiểm tra, niêm phong và bảo quản chứng cứ. Chủ doanh nghiệp có trách nhiệm bố trí người đại diện làm việc, cung cấp hồ sơ, giải thích nguồn gốc tài liệu, dữ liệu điện tử, hóa đơn hoặc thiết bị bị kiểm tra. Ngoài trách nhiệm cung cấp tài liệu, chủ doanh nghiệp còn phải bảo đảm không có hành vi tác động làm thay đổi hiện trạng chứng cứ. Trong thực tế, nhiều trường hợp trước khi cơ quan chức năng tiến hành niêm phong đã xảy ra việc xóa dữ liệu, đổi ổ cứng, hủy hóa đơn hoặc khóa hệ thống truy cập nội bộ.
Chủ doanh nghiệp cũng có trách nhiệm quản lý nhân sự và hệ thống dữ liệu nội bộ trong thời gian diễn ra việc thu giữ. Điều này đồng nghĩa doanh nghiệp phải yêu cầu nhân viên không tự ý đăng nhập, sao chép, chuyển dữ liệu hoặc di dời thiết bị đang bị niêm phong. Nếu để xảy ra việc can thiệp trái phép vào tài sản đã bị niêm phong, doanh nghiệp có thể bị đánh giá là không chấp hành yêu cầu của cơ quan tiến hành tố tụng.
Trách nhiệm của chủ doanh nghiệp không dừng ở việc giao nộp hồ sơ mà còn bao gồm nghĩa vụ bảo toàn chứng cứ, quản lý nhân sự liên quan và tuân thủ đầy đủ yêu cầu của cơ quan chức năng.
III. Các quy định pháp luật có liên quan đến thu giữ tài liệu, máy tính, hóa đơn tại văn phòng
Doanh nghiệp cần nắm rõ các quy định pháp luật về điều kiện, thẩm quyền, trình tự thu giữ và các chế tài liên quan để tránh phát sinh rủi ro trong quá trình làm việc với cơ quan chức năng.
1. Điều kiện bắt buộc để cơ quan chức năng thực hiện thu giữ tài liệu, máy tính, hóa đơn tại văn phòng?
Cơ quan chức năng chỉ được thực hiện việc thu giữ tài liệu, máy tính, hóa đơn tại văn phòng khi có căn cứ xác định các tài liệu hoặc thiết bị đó liên quan đến hành vi vi phạm pháp luật. Cũng như tài liệu, máy tính, hóa đơn tại văn phòng là cần thiết cho việc xác minh, điều tra hoặc xử lý vụ việc.
Theo Điều 192 BLTTHS 2015 sửa đổi bổ sung 2025, việc khám xét chỗ làm việc chỉ được tiến hành khi có căn cứ nhận định nơi đó cất giấu công cụ, phương tiện phạm tội, tài liệu hoặc đồ vật liên quan vụ án. Đồng thời, Điều 196 Bộ luật này cho phép cơ quan tiến hành tố tụng thu giữ, niêm phong đồ vật, tài liệu có liên quan trong quá trình khám xét. Trong trường hợp xử lý vi phạm hành chính, việc tạm giữ tài liệu, máy tính hoặc hóa đơn cũng phải phục vụ mục đích xác minh tình tiết vụ việc hoặc ngăn chặn hành vi vi phạm theo Luật Xử lý vi phạm hành chính 2012 được bổ sung bởi điểm a, b khoản 64 Điều 1 Luật Xử lý vi phạm hành chính sửa đổi 2020.
Như vậy, việc thu giữ không thể thực hiện tùy tiện mà bắt buộc phải có căn cứ pháp lý, đúng mục đích điều tra, đúng thẩm quyền và tuân thủ trình tự thủ tục theo quy định pháp luật.
2. Trình tự thực hiện niêm phong và dán tem lên các vật dụng bị thu giữ tài liệu, máy tính, hóa đơn tại văn phòng diễn ra sao?
Trình tự niêm phong và dán tem đối với tài liệu, máy tính, hóa đơn bị thu giữ thường được thực hiện theo các bước sau nhằm bảo đảm tính nguyên trạng của chứng cứ:
Bước 1: Công bố quyết định kiểm tra, khám xét hoặc thu giữ
Cơ quan chức năng phải công bố quyết định của người có thẩm quyền trước khi tiến hành thu giữ. Theo Điều 195 và Điều 198 BLTTHS 2015 sửa đổi bổ sung 2025, việc khám xét và thu giữ đồ vật, tài liệu phải được lập biên bản và có sự chứng kiến theo quy định.
Bước 2: Kiểm tra, xác định và phân loại tài liệu, thiết bị liên quan
Cán bộ thực hiện sẽ rà soát máy tính, hồ sơ, hóa đơn hoặc dữ liệu điện tử có liên quan trực tiếp đến vụ việc để xác định phạm vi cần thu giữ, tránh thu giữ vượt quá nội dung kiểm tra.
Bước 3: Lập biên bản thu giữ và mô tả hiện trạng
Từng vật dụng bị thu giữ phải được ghi nhận cụ thể về số lượng, đặc điểm, tình trạng niêm phong, số seri thiết bị hoặc loại tài liệu. Biên bản thường có chữ ký của người lập, người chứng kiến và đại diện doanh nghiệp.
Bước 4: Tiến hành niêm phong và dán tem
Sau khi kiểm kê, cơ quan chức năng sẽ dùng tem niêm phong, giấy niêm phong hoặc dấu xác nhận để dán lên thùng tài liệu, máy tính, ổ cứng hoặc khu vực chứa dữ liệu nhằm ngăn việc mở, thay đổi hoặc can thiệp trái phép. Trong nhiều trường hợp, đại diện doanh nghiệp được ký xác nhận trực tiếp lên mép niêm phong để bảo đảm tính khách quan.
Bước 5: Bàn giao, bảo quản hoặc đưa đi giám định
Tài liệu, thiết bị sau khi niêm phong có thể được lưu giữ tại chỗ hoặc mang đi phục vụ điều tra, giám định tùy tính chất vụ việc. Việc mở niêm phong sau đó cũng phải được lập biên bản theo đúng thủ tục.
Trình tự niêm phong và dán tem không chỉ nhằm bảo quản chứng cứ mà còn để bảo đảm tính minh bạch, tránh tranh chấp về việc sửa đổi hoặc làm sai lệch dữ liệu trong quá trình điều tra, xử lý vụ việc.
3. Thẩm quyền ra quyết định thu giữ tài liệu, máy tính, hóa đơn tại văn phòng thuộc về cấp lãnh đạo nào trong cơ quan công an hoặc thuế?
Thẩm quyền ra quyết định thu giữ tài liệu, máy tính, hóa đơn tại văn phòng phụ thuộc vào tính chất vụ việc là tố tụng hình sự hay kiểm tra, xử lý vi phạm hành chính về thuế.
- Trong vụ án hình sự, việc khám xét tại doanh nghiệp thường thuộc thẩm quyền của Thủ trưởng, Phó Thủ trưởng Cơ quan điều tra theo Điều 193 BLTTHS 2015 sửa đổi bổ sung 2025. Sau khi khám xét, cơ quan điều tra có quyền thu giữ, niêm phong tài liệu, máy tính hoặc dữ liệu điện tử liên quan vụ án theo Điều 196 và Điều 198 của Bộ luật này.
- Đối với lĩnh vực thuế và xử lý vi phạm hành chính, người có thẩm quyền tạm giữ tang vật, tài liệu vi phạm có thể là Chi cục trưởng Chi cục Thuế, Cục trưởng Cục Thuế hoặc người được giao thẩm quyền xử phạt vi phạm hành chính theo Điều Luật Xử lý vi phạm hành chính 2012 được sửa đổi bởi khoản 62 Điều 1 Luật Xử lý vi phạm hành chính sửa đổi 2020. Tuy nhiên, cơ quan thuế không có quyền tự ý khám xét như cơ quan điều tra hình sự mà chủ yếu thực hiện trong phạm vi thanh tra, kiểm tra thuế hoặc phối hợp với cơ quan công an khi có dấu hiệu tội phạm.
Như vậy, việc thu giữ tài liệu, máy tính, hóa đơn tại văn phòng chỉ được thực hiện bởi người có thẩm quyền theo luật định và phải gắn với quyết định kiểm tra, khám xét hoặc xử lý vi phạm hợp pháp.
4. Biện pháp chế tài đối với hành vi tiêu hủy chứng cứ ngay trước khi diễn ra việc thu giữ tài liệu, máy tính, hóa đơn tại văn phòng?
Hành vi tiêu hủy chứng cứ ngay trước khi diễn ra việc thu giữ tài liệu, máy tính, hóa đơn tại văn phòng có thể bị xử phạt hành chính hoặc truy cứu trách nhiệm hình sự tùy mức độ vi phạm.
Trong tố tụng hình sự, quy định người có hành vi che giấu dấu vết, tang vật hoặc cản trở việc phát hiện, điều tra tội phạm có thể bị xử lý về tội che giấu tội phạm Điều 389 Bộ luật Hình sự 2015 sửa đổi bổ sung 2025 trong các trường hợp luật định. Ngoài ra, nếu hành vi làm giả, hủy hoặc sửa chữa tài liệu nhằm thay đổi nội dung chứng cứ thì còn có thể bị xem xét theo các tội danh liên quan đến xâm phạm hoạt động tư pháp hoặc hủy hoại tài liệu.
Trong lĩnh vực xử lý vi phạm hành chính và thuế, việc không cung cấp hồ sơ, tiêu hủy chứng từ kế toán hoặc dữ liệu phục vụ thanh tra, kiểm tra cũng có thể bị xử phạt do cản trở hoạt động kiểm tra của cơ quan nhà nước theo quy định của pháp luật về xử lý vi phạm hành chính và kế toán. Chẳng hạn, điểm a khoản 2 Điều 15 nghị định 125/2020/NĐ-CP quy định hành vi không cung cấp số liệu, tài liệu, sổ kế toán liên quan đến việc xác định nghĩa vụ thuế khi được cơ quan có thẩm quyền yêu cầu sẽ bị xử phạt hành chính.
Việc tiêu hủy chứng cứ không chỉ làm gia tăng mức độ nghiêm trọng của vụ việc mà còn khiến doanh nghiệp hoặc cá nhân liên quan đối mặt thêm với các trách nhiệm pháp lý độc lập ngoài hành vi vi phạm ban đầu.
5. Hình thức xử phạt đối với doanh nghiệp có sai phạm nghiêm trọng bị phát hiện sau khi thu giữ tài liệu, máy tính, hóa đơn tại văn phòng?
Sau khi thu giữ tài liệu, máy tính, hóa đơn tại văn phòng, nếu cơ quan chức năng phát hiện doanh nghiệp có sai phạm nghiêm trọng như trốn thuế, sử dụng hóa đơn khống, che giấu doanh thu, buôn lậu hoặc làm giả chứng từ, doanh nghiệp có thể bị xử phạt hành chính, truy thu nghĩa vụ tài chính hoặc bị truy cứu trách nhiệm hình sự tùy tính chất vụ việc.
Trong lĩnh vực thuế, doanh nghiệp có hành vi khai sai dẫn đến thiếu số thuế phải nộp hoặc trốn thuế có thể bị truy thu thuế, phạt tiền và tính tiền chậm nộp theo Điều 16, Điều 17 Nghị định 125/2020/NĐ-CP. Trường hợp sử dụng hóa đơn bất hợp pháp hoặc lập hóa đơn khống còn có thể bị xử phạt bổ sung như đình chỉ sử dụng hóa đơn hoặc buộc hủy chứng từ vi phạm.
Nếu hành vi có dấu hiệu tội phạm, cơ quan điều tra có thể khởi tố theo các tội danh như trốn thuế, in phát hành mua bán trái phép hóa đơn hoặc buôn lậu. Chẳng hạn, Điều 200 Bộ luật Hình sự 2015 sửa đổi bổ sung 2025 về tội trốn thuế quy định pháp nhân thương mại phạm tội trốn thuế có thể bị phạt tiền đến nhiều tỷ đồng, đình chỉ hoạt động có thời hạn hoặc đình chỉ vĩnh viễn trong trường hợp đặc biệt nghiêm trọng.
Việc phát hiện sai phạm sau quá trình thu giữ tài liệu không chỉ dẫn đến trách nhiệm tài chính mà còn có thể kéo theo hậu quả hình sự và nguy cơ đình trệ hoạt động doanh nghiệp trong thời gian dài.
IV. Những câu hỏi thường gặp liên quan đến thu giữ tài liệu, máy tính, hóa đơn tại văn phòng
Liên quan đến thu giữ tài liệu, máy tính, hóa đơn tại văn phòng các cá nhân, tổ chức thường gặp phải các vướng mắc sau:
1. Tại sao máy tính cá nhân của nhân viên cũng bị nằm trong danh sách thu giữ tài liệu, máy tính, hóa đơn tại văn phòng?
Máy tính cá nhân của nhân viên vẫn có thể nằm trong danh sách thu giữ tài liệu, máy tính, hóa đơn tại văn phòng nếu cơ quan chức năng có căn cứ cho rằng thiết bị đó chứa dữ liệu liên quan đến hành vi vi phạm hoặc vụ án đang được xác minh. Trong thực tế, nhiều doanh nghiệp cho phép nhân viên sử dụng laptop cá nhân để xử lý email công việc, lưu hóa đơn, chứng từ kế toán hoặc truy cập hệ thống nội bộ.
Yếu tố quyết định không nằm ở việc máy tính thuộc sở hữu cá nhân hay doanh nghiệp, mà là thiết bị đó có chứa thông tin, dữ liệu phục vụ điều tra hay không.
2. Mức phạt tiền và rủi ro hình sự sau khi cơ quan điều tra kết luận sai phạm từ việc thu giữ tài liệu, máy tính, hóa đơn tại văn phòng?
Mức phạt tiền sau khi cơ quan điều tra kết luận sai phạm từ việc thu giữ tài liệu, máy tính, hóa đơn tại văn phòng sẽ phụ thuộc vào hành vi cụ thể, nhưng một số mức xử phạt đáng chú ý gồm:
- Đối với hành vi trốn thuế, căn cứ Điều 17 Nghị định 125/2020/NĐ-CP quy định mức phạt từ 1 lần đến 3 lần số tiền thuế trốn. Ví dụ doanh nghiệp trốn 500 triệu đồng tiền thuế thì tổng số tiền bị xử lý có thể lên đến 500 triệu – 1,5 tỷ đồng, chưa bao gồm truy thu thuế và tiền chậm nộp.
- Nếu có hành vi sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn, theo khoản 1 Điều 28 Nghị định 125/2020/NĐ-CP quy định phạt tiền từ 20.000.000 đồng đến 50.000.000 đồng đối với hành vi sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn.
- Nếu bị truy cứu hình sự về tội trốn thuế tại Điều 200 Bộ luật Hình sự 2015 sửa đổi bổ sung 2017, 2025 quy định pháp nhân thương mại có thể bị phạt từ 300 triệu đồng đến 10 tỷ đồng, hoặc bị đình chỉ hoạt động từ 6 tháng đến 3 năm; cá nhân vi phạm có thể bị phạt tù đến 7 năm.
Như vậy, tổng rủi ro tài chính thực tế có thể lên tới nhiều tỷ đồng khi cộng dồn tiền phạt, truy thu thuế, tiền chậm nộp và các biện pháp xử lý bổ sung khác.
3. Có được phép sao chép dữ liệu trước khi bàn giao thiết bị để bị thu giữ tài liệu, máy tính, hóa đơn tại văn phòng không?
Doanh nghiệp hoặc nhân viên có thể đề nghị sao chép dữ liệu cần thiết trước khi bàn giao thiết bị bị thu giữ, nhưng việc sao chép phải được cơ quan chức năng đồng ý và giám sát để bảo đảm không làm thay đổi hiện trạng chứng cứ điện tử. Trong thực tế, cơ quan điều tra có thể cho phép sao lưu dữ liệu phục vụ hoạt động kinh doanh nếu việc này không ảnh hưởng đến quá trình xác minh, giám định.
Việc sao chép dữ liệu không bị cấm tuyệt đối, nhưng phải được thực hiện minh bạch, có sự đồng ý của cơ quan chức năng và không được làm ảnh hưởng đến tính nguyên vẹn của chứng cứ điện tử.
4. Vi phạm về việc không cung cấp mật khẩu truy cập hệ thống khi có lệnh thu giữ tài liệu, máy tính, hóa đơn tại văn phòng?
Khi cơ quan chức năng có quyết định khám xét, thu giữ hợp pháp, việc cố tình không cung cấp mật khẩu truy cập hệ thống, tài khoản kế toán hoặc dữ liệu điện tử có thể bị xem là hành vi cản trở hoạt động kiểm tra, điều tra.
- Theo Điều 107 và Điều 196 BLTTHS 2015 sửa đổi bổ sung 2025, dữ liệu điện tử là nguồn chứng cứ và cơ quan tiến hành tố tụng có quyền thu giữ, kiểm tra, phục hồi dữ liệu phục vụ điều tra. Đồng thời, Điều 168 Bộ luật này quy định cơ quan, tổ chức, cá nhân có trách nhiệm chấp hành yêu cầu của cơ quan tiến hành tố tụng trong quá trình giải quyết vụ án.
- Trong lĩnh vực thuế, tại Điều 14 Nghị định 125/2020/NĐ-CP cũng quy định hành vi không cung cấp thông tin, tài liệu theo yêu cầu của cơ quan thuế có thể bị xử phạt vi phạm hành chính.
Doanh nghiệp không có nghĩa vụ giao nộp mật khẩu một cách tùy tiện ngoài phạm vi pháp luật, nhưng nếu đã có quyết định hợp pháp của cơ quan có thẩm quyền thì việc cố tình từ chối cung cấp quyền truy cập có thể làm phát sinh trách nhiệm pháp lý và bị xem là hành vi cản trở hoạt động điều tra, kiểm tra.
5. Hành vi thay đổi linh kiện máy tính nhằm làm sai lệch kết quả giám định sau khi thu giữ tài liệu, máy tính, hóa đơn tại văn phòng bị xử lý như thế nào?
Hành vi thay đổi linh kiện máy tính, thay ổ cứng, can thiệp phần cứng hoặc chỉnh sửa dữ liệu nhằm làm sai lệch kết quả giám định sau khi thu giữ tài liệu, máy tính, hóa đơn tại văn phòng có thể bị xem là hành vi làm sai lệch hoặc tiêu hủy chứng cứ. Đây là hành vi đặc biệt nghiêm trọng vì ảnh hưởng trực tiếp đến tính khách quan của hoạt động điều tra và giám định dữ liệu điện tử.
Theo khoản 1 Điều 107 Bộ luật Tố tụng hình sự 2015, phải được thu giữ kịp thời, đầy đủ, mô tả đúng thực trạng và niêm phong ngay sau khi thu giữ. Việc niêm phong, mở niêm phong được tiến hành theo quy định của pháp luật. Vì vậy, mọi hành vi can thiệp làm thay đổi cấu trúc dữ liệu hoặc hiện trạng thiết bị sau khi niêm phong đều có thể bị coi là xâm phạm chứng cứ. Trường hợp cố ý che giấu, tiêu hủy hoặc làm sai lệch chứng cứ để cản trở việc điều tra, cá nhân liên quan còn có thể bị xem xét trách nhiệm hình sự theo Điều 389 Bộ luật Hình sự 2015 sửa đổi 2017, 2025 về tội che giấu tội phạm hoặc các tội danh liên quan đến cản trở hoạt động tư pháp tùy tính chất vụ việc.
Ngoài trách nhiệm hình sự, doanh nghiệp còn có nguy cơ bị đánh giá bất lợi trong quá trình điều tra, bị mở rộng phạm vi xác minh hoặc áp dụng các biện pháp ngăn chặn nghiêm ngặt hơn.
V. Làm thế nào để lấy lại hồ sơ và gỡ bỏ niêm phong sau vụ việc thu giữ tài liệu, máy tính, hóa đơn tại văn phòng, liên hệ NPLaw ngay để được tư vấn?
Sau khi cơ quan chức năng hoàn tất việc xác minh, giám định hoặc kết thúc quá trình xử lý vụ việc, doanh nghiệp có thể làm thủ tục đề nghị hoàn trả hồ sơ, thiết bị và gỡ bỏ niêm phong nếu không còn cần thiết cho hoạt động điều tra. Để được hỗ trợ rà soát hồ sơ, làm việc với cơ quan chức năng và bảo vệ quyền lợi hợp pháp, liên hệ NPLaw ngay để được luật sư tư vấn kịp thời.
Việc thu giữ tài liệu, máy tính, hóa đơn tại văn phòng có thể kéo theo nhiều rủi ro pháp lý nghiêm trọng nếu doanh nghiệp không hiểu rõ quyền, nghĩa vụ và quy trình làm việc với cơ quan chức năng. Chủ động tuân thủ quy định về thuế, kế toán, dữ liệu điện tử và có luật sư hỗ trợ kịp thời sẽ giúp doanh nghiệp hạn chế tối đa nguy cơ bị xử phạt, điều tra hoặc gián đoạn hoạt động kinh doanh.
Trên đây là các thông tin mang tính tham khảo, Quý khách hàng cần tư vấn về trường hợp chi tiết cụ thể, vui lòng liên hệ cho Hãng luật NPLaw để được tư vấn ngay.