I. Thực trạng quy định về thuế TNCN hiện nay
Thuế TNCN là một khoản thu bắt buộc vào ngân sách nhà nước, được pháp luật quy định được quy định một cách cụ thể đối với từng đối tượng trong xã hội. Nộp thuế là nghĩa vụ bắt buộc thực hiện đúng theo quy định của pháp luật. Thuế TNCN là một trong những loại thuế góp phần quan trọng trong việc thúc đẩy ngân sách nhà nước.
II. Quy định pháp luật về thuế TNCN
1. Đối tượng nộp thuế TNCN
Thuế thu nhập cá nhân (Personal income tax) là khoản tiền mà người có thu nhập phải trích nộp trong một phần tiền lương, hoặc từ các nguồn thu khác vào ngân sách nhà nước sau khi đã được giảm trừ. Thuế thu nhập cá nhân không đánh vào những cá nhân có thu nhập thấp, do đó, khoản thu này sẽ công bằng với mọi đối tượng, góp phần làm giảm khoảng cách chênh lệch giữa các tầng lớp trong xã hội.
Có 2 đối tượng phải nộp thuế thu nhập cá nhân: Cá nhân cư trú và cá nhân không cư trú tại Việt Nam có thu nhập chịu thuế. Cụ thể:
- Với cá nhân cư trú: Thu nhập chịu thuế là khoản phát sinh trong và ngoài lãnh thổ Việt Nam (không phân biệt nơi trả thu nhập).
- Với cá nhân không cư trú: Thu nhập chịu thuế là thu nhập phát sinh tại Việt Nam (không phân biệt nơi trả và nhận thu nhập).
2. Thuế suất thuế TNCN
Điều 22 Luật Thuế TNCN 2007, Nghị định 126/2020/NĐ-CP và Thông tư 111/2013/TT-BTC. Thuế suất thuế TNCN được chia thành 2 nhóm chính:
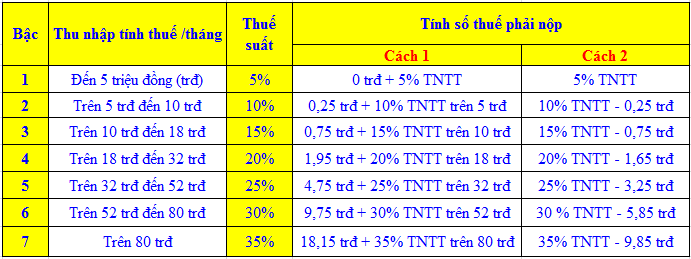
Đối với thu nhập từ tiền lương, tiền công: Áp dụng biểu thuế lũy tiến từng phần theo 7 bậc, với mức thuế suất từ 5% đến 35%.
Đối với thu nhập từ kinh doanh, đầu tư vốn, chuyển nhượng vốn, trúng thưởng, bản quyền,...: Áp dụng thuế suất toàn phần, ví dụ:
- 1% cho hoạt động kinh doanh hàng hóa.
- 5% cho hoạt động cho thuê tài sản.
- 20% cho thu nhập từ chuyển nhượng vốn.
3. Thu nhập chịu thuế TNCN
Theo Điều 3 Luật Thuế TNCN năm 2007; Điều 2 Thông tư 111/2013/TT-BTC. Thu nhập chịu thuế bao gồm các khoản cá nhân nhận được từ các nguồn:
- Tiền lương, tiền công, phụ cấp (trừ một số khoản được miễn).
- Hoạt động sản xuất, kinh doanh.
- Đầu tư vốn, chuyển nhượng vốn, chuyển nhượng bất động sản.
- Bản quyền, nhượng quyền thương mại.
- Trúng thưởng, thừa kế, quà tặng.
III. Giải đáp một số thắc mắc liên quan đến thuế TNCN
1. Thu nhập nào được miễn thuế TNCN?
Theo Điều 4 Luật Thuế TNCN 2007; Điều 3 Thông tư 111/2013/TT-BTC, quy định các khoản thu nhập được miễn thuế bao gồm:
- Thu nhập từ chuyển nhượng bất động sản giữa vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể; ông nội, bà nội với cháu nội; ông ngoại, bà ngoại với cháu ngoại; anh, chị, em ruột với nhau.
- Thu nhập từ chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở của cá nhân trong trường hợp cá nhân chỉ có một nhà ở, đất ở duy nhất.
- Thu nhập từ giá trị quyền sử dụng đất của cá nhân được Nhà nước giao đất.
- Thu nhập từ nhận thừa kế, quà tặng là bất động sản giữa vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể; ông nội, bà nội với cháu nội; ông ngoại, bà ngoại với cháu ngoại; anh, chị, em ruột với nhau.
- Thu nhập của hộ gia đình, cá nhân trực tiếp sản xuất nông nghiệp, lâm nghiệp, làm muối, nuôi trồng, đánh bắt thuỷ sản chưa qua chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường.
- Thu nhập từ chuyển đổi đất nông nghiệp của hộ gia đình, cá nhân được Nhà nước giao để sản xuất.
- Thu nhập từ lãi tiền gửi tại tổ chức tín dụng, lãi từ hợp đồng bảo hiểm nhân thọ.
- Thu nhập từ kiều hối.
- Phần tiền lương làm việc ban đêm, làm thêm giờ được trả cao hơn so với tiền lương làm việc ban ngày, làm trong giờ theo quy định của pháp luật.
- Tiền lương hưu do Bảo hiểm xã hội chi trả.
- Thu nhập từ học bổng
- Thu nhập từ bồi thường hợp đồng bảo hiểm nhân thọ, phi nhân thọ, tiền bồi thường tai nạn lao động, khoản bồi thường nhà nước và các khoản bồi thường khác theo quy định của pháp luật.
- Thu nhập nhận được từ quỹ từ thiện được cơ quan nhà nước có thẩm quyền cho phép thành lập hoặc công nhận, hoạt động vì mục đích từ thiện, nhân đạo, không nhằm mục đích lợi nhuận.
- Thu nhập nhận được từ nguồn viện trợ nước ngoài vì mục đích từ thiện, nhân đạo dưới hình thức chính phủ và phi chính phủ được cơ quan nhà nước có thẩm quyền phê duyệt.
2. Cho thuê nhà dưới 100.000.000 đồng/năm có phải nộp thuế TNCN không?
Cho thuê nhà dưới 100.000.000 triệu/năm phải nộp thuế căn cứ theo khoản 3 Điều 4 Thông tư 40/2021/TT-BTC. Theo quy định, nếu tổng doanh thu từ cho thuê tài sản (bao gồm thuế GTGT và TNCN) dưới 100.000.000 đồng/năm, người cho thuê không phải nộp thuế TNCN.
3. Kỳ tính thuế TNCN được quy định như thế nào?
Theo quy định tại Điều 7, Điều 21 Luật Thuế TNCN 2007, Điều 6 Thông tư 111/2013/TT-BTC, kỳ tính thuế TNCN được quy định như sau:
- Đối với cá nhân cư trú:
- Kỳ tính thuế theo năm áp dụng đối với thu nhập từ kinh doanh; thu nhập từ tiền lương, tiền công;
- Kỳ tính thuế theo từng lần phát sinh thu nhập áp dụng đối với thu nhập từ đầu tư vốn; thu nhập từ chuyển nhượng vốn, trừ thu nhập từ chuyển nhượng chứng khoán; thu nhập từ chuyển nhượng bất động sản; thu nhập từ trúng thưởng; thu nhập từ bản quyền; thu nhập từ nhượng quyền thương mại; thu nhập từ thừa kế; thu nhập từ quà tặng;
- Kỳ tính thuế theo từng lần chuyển nhượng hoặc theo năm đối với thu nhập từ chuyển nhượng chứng khoán. Trường hợp cá nhân áp dụng kỳ tính thuế theo năm thì phải đăng ký từ đầu năm với cơ quan thuế.
- Đối với cá nhân không cư trú: được tính theo từng lần phát sinh thu nhập áp dụng đối với tất cả thu nhập chịu thuế.
4. Các khoản giảm trừ gia cảnh khi tính thuế TNCN
Theo Điều 19 Luật Thuế TNCN 2007, Thông tư 111/2013/TT-BTC quy định khi tính thuế TNCN, người nộp thuế được giảm trừ:
- Giảm trừ bản thân: 9.000.000 đồng/tháng (108 triệu đồng/năm).
- Giảm trừ người phụ thuộc: 3.600.000 đồng/tháng/người.
Trường hợp chỉ số giá tiêu dùng (CPI) biến động trên 20% so với thời điểm Luật có hiệu lực thi hành hoặc thời điểm điều chỉnh mức giảm trừ gia cảnh gần nhất thì Chính phủ trình Ủy ban thường vụ Quốc hội điều chỉnh mức giảm trừ gia cảnh quy định tại khoản này phù hợp với biến động của giá cả để áp dụng cho kỳ tính thuế tiếp theo.
Ngoài ra còn có thể được trừ các khoản như: bảo hiểm bắt buộc, đóng góp từ thiện, nhân đạo, khuyến học.
5. Người nộp thuế TNCN có thể nộp thuế theo phương thức nào?
Căn cứ theo Điều 16 Thông tư 92/2015/TT-BTC quy định cá nhân có thể nộp thuế theo các phương thức:
- Nộp trực tiếp tại Kho bạc Nhà nước.
- Nộp qua tổ chức chi trả thu nhập (doanh nghiệp khấu trừ và nộp thay).
- Nộp qua ngân hàng, cổng thuế điện tử, ví điện tử tích hợp hệ thống thuế.
6. Hướng dẫn cách tính thuế TNCN cho cá nhân kinh doanh
Theo Thông tư 40/2021/TT-BTC, Nghị định 126/2020/NĐ-CP quy định cá nhân kinh doanh nộp thuế theo phương pháp khoán hoặc kê khai.
Cách tính: Thuế TNCN phải nộp = Doanh thu x Tỷ lệ thuế TNCN
Trong đó:
- Doanh thu tính thuế GTGT và doanh thu tính thuế TNCN theo hướng dẫn tại khoản 1 Điều này.
- Tỷ lệ thuế GTGT và tỷ lệ thuế TNCN theo hướng dẫn tại Phụ lục I ban hành kèm Thông tư 0/2021/TT-BTC.
Tỷ lệ thuế TNCN tùy theo ngành nghề:
- Phân phối, cung cấp hàng hóa: 0.5%
- Dịch vụ, xây dựng không bao thầu nguyên vật liệu: 2%
- Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu: 2%
- Hoạt động kinh doanh khác: 1%
IV. Dịch vụ tư vấn pháp lý liên quan đến thuế TNCN
Để đảm bảo khi thực hiện nghĩa vụ thuế TNCN được thực hiện đúng pháp luật và tránh rủi ro phát sinh, việc tìm kiếm sự hỗ trợ từ các dịch vụ tư vấn pháp lý là điều cần thiết. NPLAW cung cấp các dịch vụ tư vấn chuyên nghiệp, từ soạn thảo hợp đồng, giải đáp các thắc mắc về quy định pháp lý đến hỗ trợ trong quá trình thực hiện thủ tục. Sự hỗ trợ toàn diện này sẽ giúp bạn tiết kiệm thời gian và đảm bảo giao dịch thành công.