Trong bối cảnh nhu cầu phát triển kết cấu hạ tầng ngày càng gia tăng, dự án BT/PPP được xem là giải pháp hiệu quả nhằm huy động nguồn lực từ khu vực tư nhân, qua đó giảm áp lực cho ngân sách nhà nước.
I. Thực trạng liên quan đến dự án BT/PPP
Trong điều kiện ngân sách nhà nước hạn chế, mô hình đối tác công – tư (PPP), đặc biệt là hợp đồng BT, từng được sử dụng như một công cụ quan trọng để phát triển hạ tầng. Tuy nhiên, thực tiễn triển khai tại Việt Nam cho thấy mô hình này bộc lộ nhiều bất cập, ảnh hưởng đến hiệu quả đầu tư và quản lý tài sản công.
- Thứ nhất, phát triển nhanh nhưng thiếu kiểm soát. Các dự án BT/PPP từng được triển khai rộng rãi, nhất là trong lĩnh vực giao thông và đô thị. Tuy nhiên, do khung pháp lý chưa hoàn thiện, việc áp dụng thiếu thống nhất giữa các địa phương, tiềm ẩn nhiều rủi ro.
- Thứ hai, bất cập trong cơ chế đổi đất lấy hạ tầng. Việc thanh toán cho nhà đầu tư bằng quỹ đất thường không sát giá thị trường, thiếu minh bạch, dễ gây thất thoát tài sản nhà nước và phát sinh lợi ích nhóm.
- Thứ ba, hạn chế trong lựa chọn nhà đầu tư. Nhiều dự án áp dụng chỉ định thầu hoặc đấu thầu hình thức, làm giảm tính cạnh tranh, dẫn đến lựa chọn nhà đầu tư chưa đảm bảo năng lực và làm tăng chi phí dự án.
- Thứ tư, phân bổ rủi ro chưa hợp lý. Trong một số dự án, Nhà nước phải gánh phần lớn rủi ro, trong khi nhà đầu tư vẫn được bảo đảm lợi nhuận, làm sai lệch bản chất của mô hình PPP.
- Thứ năm, thiếu minh bạch và giám sát. Thông tin dự án chưa được công khai đầy đủ, công tác kiểm tra, giám sát còn hạn chế, dẫn đến việc phát hiện sai phạm chậm và khó khắc phục hậu quả.
- Thứ sáu, khung pháp lý chưa ổn định. Quy định pháp luật về BT/PPP trước đây còn chồng chéo, thiếu thống nhất; việc loại bỏ hợp đồng BT sau Luật PPP 2020 cho thấy sự điều chỉnh chính sách mạnh nhưng cũng đặt ra thách thức mới.
Nhìn chung, các dự án BT/PPP đã góp phần phát triển hạ tầng nhưng còn nhiều hạn chế về minh bạch, hiệu quả và quản lý. Thực trạng này đòi hỏi phải tiếp tục hoàn thiện pháp luật và nâng cao năng lực quản lý nhằm phát huy đúng vai trò của mô hình PPP trong thời gian tới.
II. Khái niệm về dự án BT/PPP
Trong bối cảnh nhu cầu phát triển kết cấu hạ tầng ngày càng gia tăng trong khi nguồn lực ngân sách nhà nước còn hạn chế, các mô hình hợp tác giữa Nhà nước và khu vực tư nhân như BT và PPP đã trở thành công cụ quan trọng nhằm huy động vốn xã hội hóa. Việc hiểu rõ bản chất pháp lý, cơ chế vận hành cũng như phạm vi áp dụng của từng loại dự án là cơ sở để đánh giá hiệu quả và hoàn thiện khung pháp luật liên quan.
1. Dự án BT/PPP là gì?
Theo khoản 1 Điều 1 Nghị định 257/2025/NĐ-CP, dự án BT là dự án đầu tư xây dựng công trình theo hình thức Hợp đồng Xây dựng - Chuyển giao theo quy định của pháp luật. Theo đó: Nhà đầu tư bỏ vốn xây dựng công trình kết cấu hạ tầng; Sau khi hoàn thành, chuyển giao cho Nhà nước; Đổi lại, nhà đầu tư được thanh toán bằng quỹ đất hoặc tài sản công khác.
Theo khoản 10 Điều 3 Luật Đầu tư theo phương thức đối tác công tư 2020, dự án PPP (Public - Private - Partnership) là hình thức đầu tư theo phương thức đối tác công tư, được thực hiện trên cơ sở hợp đồng giữa cơ quan nhà nước có thẩm quyền và khu vực tư nhân để thực hiện, quản lý, vận hành những dự án phát triển hạ tầng và cung cấp dịch vụ công Với mô hình này, Nhà nước sẽ thiết lập các tiêu chuẩn về dịch vụ và phía tư nhân được khuyến khích cung cấp bằng cơ chế thanh toán bằng chất lượng dịch vụ Các loại hợp đồng PPP phổ biến gồm: BOT (xây dựng – kinh doanh – chuyển giao), BTO, BOO, O&M,…
Trước đây, tại điểm d khoản 1 Điều 101 Luật Đầu tư theo phương thức đối tác công tư 2020 đã quy định dừng triển khai dự án mới áp dụng loại hợp đồng BT. Tuy nhiên, quy định này đã bị bãi bỏ bởi Điểm b Khoản 22 Điều 3 Luật sửa đổi Luật Quy hoạch, Luật Đầu tư, Luật Đầu tư theo phương thức đối tác công tư và Luật Đấu thầu 2024 có hiệu lực từ ngày 15/01/2025. Như vậy, hiện nay dự án BT tiếp tục được triển khai và được hướng dẫn cụ thể tại Nghị định 257/2025/NĐ-CP.
2. Dự án BT khác gì với dự án PPP?
Mặc dù có mối liên hệ về bản chất hợp tác công – tư, nhưng giữa BT và PPP tồn tại nhiều điểm khác biệt quan trọng:
(i) Về phạm vi pháp lý
- PPP: là một phương thức đầu tư tổng thể, được luật hóa và áp dụng rộng rãi.
- BT: chỉ là một loại hợp đồng cụ thể, hiện không còn được pháp luật cho phép triển khai mới.
(ii) Về cơ chế thu hồi vốn
- PPP: nhà đầu tư thu hồi vốn thông qua kinh doanh công trình, thu phí dịch vụ hoặc thanh toán từ Nhà nước (tùy loại hợp đồng).
- BT: nhà đầu tư không trực tiếp khai thác công trình, mà được thanh toán bằng quỹ đất hoặc tài sản công.
(iii) Về mức độ chia sẻ rủi ro
- PPP: có cơ chế chia sẻ rủi ro giữa Nhà nước và nhà đầu tư (ví dụ rủi ro doanh thu, thay đổi chính sách…).
- BT: rủi ro chủ yếu nằm ở khâu định giá tài sản thanh toán, dễ phát sinh thất thoát nếu thiếu minh bạch.
(iv) Về tính minh bạch và kiểm soát
- PPP: được thiết kế với cơ chế kiểm soát chặt chẽ hơn, bao gồm đấu thầu, công khai hợp đồng, giám sát thực hiện.
- BT: trong thực tiễn trước đây, nhiều dự án bị đánh giá là thiếu minh bạch, đặc biệt trong việc xác định giá trị đất đối ứng.
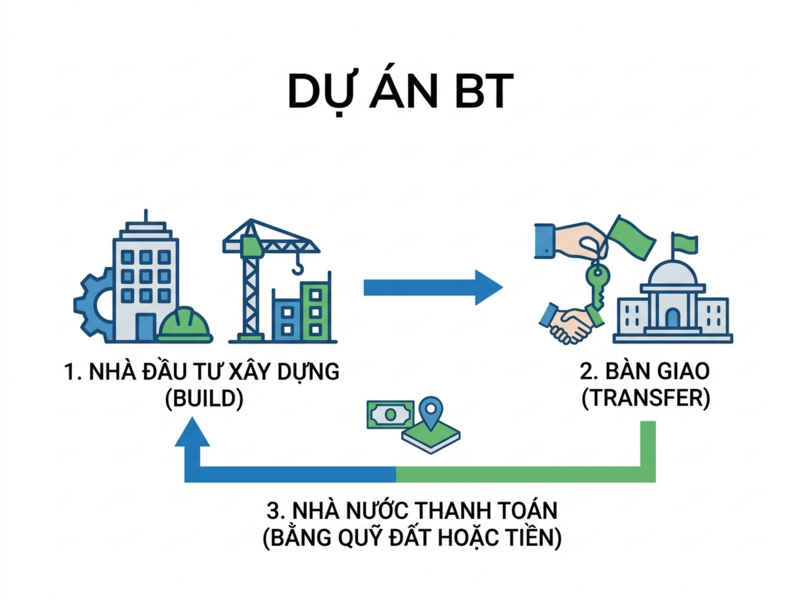
Như vậy, PPP là mô hình hiện đại, minh bạch và bền vững hơn, trong khi BT là mô hình cũ đã bộc lộ nhiều hạn chế nên bị loại bỏ.
3. Những lĩnh vực nào thường áp dụng mô hình dự án BT/PPP?
Theo khoản 9 Điều 3 Luật Đầu tư theo phương thức đối tác công tư 2020, dự án PPP thực hiện một hoặc các hoạt động sau đây:
- Xây dựng, vận hành, kinh doanh công trình, hệ thống cơ sở hạ tầng;
- Cải tạo, nâng cấp, mở rộng, hiện đại hóa, vận hành, kinh doanh công trình, hệ thống cơ sở hạ tầng sẵn có;
- Vận hành, kinh doanh công trình, hệ thống cơ sở hạ tầng sẵn có.
Đối với dự án BT, lĩnh vực áp dụng chủ yếu là:
- Xây dựng đường giao thông;
- Khu đô thị, chỉnh trang đô thị;
- Công trình công cộng (trụ sở, công viên,…).
Tuy nhiên, do những bất cập đã phân tích, các dự án BT hiện nay chỉ xử lý chuyển tiếp, không triển khai mới.
III. Quy định của pháp luật liên quan đến dự án BT/PPP
Trên cơ sở hoàn thiện khung pháp lý về hợp tác công – tư, pháp luật Việt Nam đã thiết lập hệ thống quy định tương đối đầy đủ nhằm điều chỉnh toàn bộ vòng đời của dự án PPP, từ khâu lựa chọn dự án, xác lập hợp đồng đến lựa chọn nhà đầu tư và cơ chế ưu đãi. Những quy định này không chỉ bảo đảm tính minh bạch, hiệu quả trong đầu tư mà còn góp phần kiểm soát rủi ro và bảo vệ lợi ích công trong quá trình triển khai dự án.
1. Điều kiện để một dự án được thực hiện theo phương thức BT/PPP
Căn cứ quy định tại khoản 1 Điều 14 Luật Đầu tư theo phương thức đối tác công tư 2020, được sửa đổi bởi Điểm a Khoản 7 Điều 3 Luật sửa đổi Luật Quy hoạch, Luật Đầu tư, Luật Đầu tư theo phương thức đối tác công tư và Luật Đấu thầu 2024, điều kiện lựa chọn dự án để đầu tư theo phương thức PPP bao gồm:
- Sự cần thiết đầu tư;
- Phù hợp với ngành, lĩnh vực quy định tại khoản 1 Điều 4 của Luật này;
- Không trùng lặp với dự án đã có quyết định chủ trương đầu tư hoặc quyết định phê duyệt dự án;
- Có lợi thế so với các hình thức đầu tư khác căn cứ các yếu tố so sánh về chi phí chuẩn bị đầu tư; khả năng thu hút nguồn vốn, công nghệ, kỹ năng quản lý từ nhà đầu tư; khả năng thực hiện dự án và nghĩa vụ hợp đồng của cơ quan có thẩm quyền;
- Có khả năng bố trí vốn nhà nước trong trường hợp dự án có nhu cầu sử dụng vốn nhà nước hoặc có khả năng bố trí nguồn ngân sách nhà nước, quỹ đất thanh toán trong trường hợp dự án áp dụng loại hợp đồng BT thanh toán bằng quỹ đất, loại hợp đồng BT thanh toán bằng ngân sách nhà nước.
Theo khoản 1 Điều 31 Nghị định 257/2025/NĐ-CP, công trình dự án BT chỉ được tiếp nhận khi nhà đầu tư, doanh nghiệp dự án (nếu có) bảo đảm đáp ứng đầy đủ các điều kiện sau đây:
- Việc xây dựng công trình dự án BT phù hợp với quy chuẩn, tiêu chuẩn theo quy định của pháp luật về xây dựng, pháp luật quản lý ngành, lĩnh vực và pháp luật có liên quan; tuân thủ quy định hợp đồng dự án;
- Công trình dự án BT không trong tình trạng cầm cố, thế chấp hoặc bất kỳ hạn chế nào về quyền sở hữu nào khác;
- Công trình dự án BT đáp ứng đầy đủ công năng sử dụng, công suất cần thiết và chất lượng theo đúng yêu cầu về kỹ thuật, công nghệ, chất lượng quy định tại hợp đồng dự án tại thời điểm chuyển giao, đủ điều kiện tiếp tục sử dụng theo quy định của pháp luật.
Như vậy, pháp luật đặt ra các điều kiện chặt chẽ nhằm bảo đảm chỉ những dự án thực sự cần thiết, khả thi và minh bạch mới được triển khai theo phương thức PPP/BT.
2. Hình thức hợp đồng BT/PPP
Theo khoản 16 Điều 3 Luật Đầu tư theo phương thức đối tác công tư 2020, được bổ sung bởi Khoản 1 Điều 3 Luật sửa đổi Luật Quy hoạch, Luật Đầu tư, Luật Đầu tư theo phương thức đối tác công tư và Luật Đấu thầu 2024, hợp đồng PPP bao gồm các loại hợp đồng sau đây:
- Hợp đồng Xây dựng - Kinh doanh - Chuyển giao (Build - Operate - Transfer, hợp đồng BOT);
- Hợp đồng Xây dựng - Chuyển giao - Kinh doanh (Build - Transfer - Operate, hợp đồng BTO);
- Hợp đồng Xây dựng - Sở hữu - Kinh doanh (Build - Own - Operate, hợp đồng BOO);
- Hợp đồng Kinh doanh - Quản lý (Operate - Manage, hợp đồng O&M);
- Hợp đồng Xây dựng - Chuyển giao - Thuê dịch vụ (Build - Transfer - Lease, hợp đồng BTL);
- Hợp đồng Xây dựng - Thuê dịch vụ - Chuyển giao (Build - Lease - Transfer, hợp đồng BLT);
- Hợp đồng Xây dựng - Chuyển giao (Build - Transfer, hợp đồng BT);
- Hợp đồng hỗn hợp;
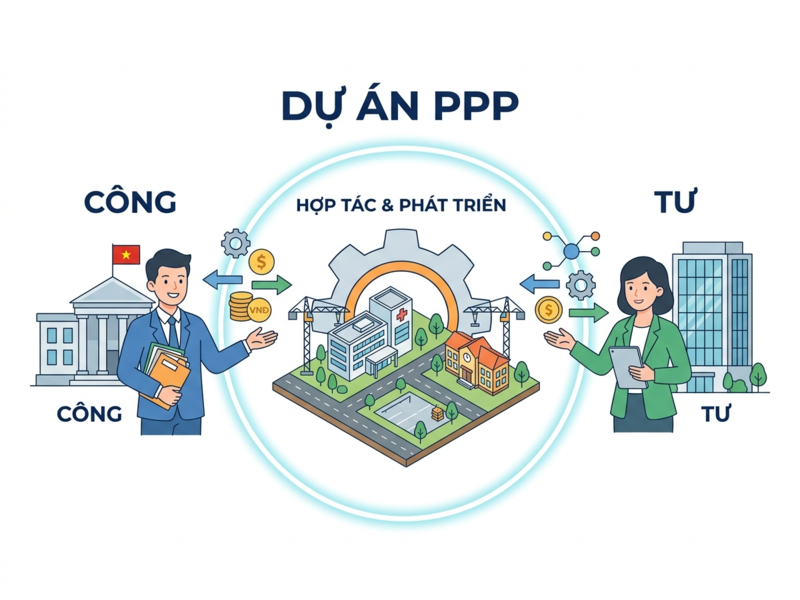
Như vậy, hợp đồng BT cũng là một loại của hợp đồng PPP. Có thể thấy, hệ thống hợp đồng PPP rất đa dạng, cho phép linh hoạt lựa chọn mô hình phù hợp với đặc điểm từng dự án.
3. Trình tự, thủ tục lựa chọn nhà đầu tư thực hiện dự án BT/PPP được thực hiện ra sao?
Theo quy định tại Điều 28 Luật Đầu tư theo phương thức đối tác công tư 2020 và được hướng dẫn bởi Chương III Nghị định 243/2025/NĐ-CP thì việc lựa chọn nhà đầu tư thực hiện dự án BT/PPP được thực hiện theo quy trình sau đây:
- Lựa chọn danh sách ngắn (nếu áp dụng);
- Chuẩn bị lựa chọn nhà đầu tư;
- Tổ chức lựa chọn nhà đầu tư;
- Đánh giá hồ sơ dự thầu;
- Trình, thẩm định, phê duyệt và công khai kết quả lựa chọn nhà đầu tư;
- Đàm phán, hoàn thiện, ký kết hợp đồng dự án PPP, công khai thông tin hợp đồng.
Quy trình này thể hiện nguyên tắc xuyên suốt là công khai, minh bạch và cạnh tranh trong lựa chọn nhà đầu tư.
4. Nhà đầu tư dự án BT/PPP được hưởng những ưu đãi gì về thuế và đất đai?
Theo Điều 79 Luật Đầu tư theo phương thức đối tác công tư 2020, nhà đầu tư, doanh nghiệp dự án PPP được hưởng các ưu đãi về thuế, tiền sử dụng đất, tiền thuê đất và các ưu đãi khác theo quy định của pháp luật về thuế, đất đai, đầu tư và quy định khác của pháp luật có liên quan.
Ngoài ra, còn được bảo đảm về quyền tiếp cận đất, quyền, sử dụng đất và tài sản công khác được quy định như sau:
- Doanh nghiệp dự án PPP được Nhà nước giao đất, cho thuê đất hoặc cho phép sử dụng tài sản công khác để thực hiện hợp đồng dự án PPP theo quy định của pháp luật về đất đai và pháp luật về quản lý, sử dụng tài sản công;
- Mục đích sử dụng đất của dự án được bảo đảm không thay đổi trong toàn bộ thời hạn thực hiện hợp đồng, kể cả trường hợp bên cho vay thực hiện quyền theo quy định tại Điều 53 của Luật này.
Như vậy, cơ chế ưu đãi và bảo đảm đầu tư đóng vai trò quan trọng trong việc thu hút khu vực tư nhân tham gia các dự án PPP.
IV. Giải đáp các vấn đề thắc mắc thường gặp liên quan đến dự án BT/PPP
Trong quá trình triển khai dự án BT/PPP, nhà đầu tư thường gặp nhiều vướng mắc liên quan đến tư cách chủ thể, cơ chế hợp đồng, giải quyết tranh chấp hay khả năng điều chỉnh dự án. Dưới đây là một số vấn đề pháp lý điển hình, được phân tích trên cơ sở quy định hiện hành.
1. Nhà đầu tư nước ngoài có được tham gia dự án BT/PPP tại Việt Nam không?
Theo khoản 2 Điều 31 Luật Đầu tư theo phương thức đối tác công tư 2020, được sửa đổi bởi Khoản 16 Điều 2 Luật sửa đổi Luật Đấu thầu; Luật Đầu tư theo phương thức đối tác công tư; Luật Hải quan; Luật Thuế giá trị gia tăng; Luật Thuế xuất khẩu, thuế nhập khẩu; Luật Đầu tư; Luật Đầu tư công; Luật Quản lý, sử dụng tài sản công 2025, việc lựa chọn nhà đầu tư quốc tế được thực hiện thông qua các hình thức quy định tại các điều 37, 38, 39 và 40 của Luật này, trong đó nhà đầu tư thành lập theo pháp luật nước ngoài (sau đây gọi là nhà đầu tư nước ngoài) và nhà đầu tư trong nước đều được tham dự.
Như vậy, nhà đầu tư nước ngoài có được tham gia dự án BT/PPP tại Việt Nam.
2. Có thể chuyển nhượng quyền và nghĩa vụ trong hợp đồng BT/PPP cho nhà đầu tư khác không?
Có. Theo khoản 2 Điều 27 Luật Đầu tư theo phương thức đối tác công tư 2020, được sửa đổi bởi điểm a Khoản 27 Điều 2 Luật sửa đổi Luật Đấu thầu; Luật Đầu tư theo phương thức đối tác công tư; Luật Hải quan; Luật Thuế giá trị gia tăng; Luật Thuế xuất khẩu, thuế nhập khẩu; Luật Đầu tư; Luật Đầu tư công; Luật Quản lý, sử dụng tài sản công 2025, nhà đầu tư có quyền chuyển nhượng cổ phần, phần vốn góp cho nhà đầu tư khác; các thành viên trong nhà đầu tư liên danh có quyền chuyển nhượng cổ phần, phần vốn góp cho nhau hoặc cho nhà đầu tư khác ngoài liên danh.
3. Tranh chấp phát sinh từ dự án BT/PPP được giải quyết bằng tòa án hay trọng tài?
Theo khoản 1 Điều 97 Luật Đầu tư theo phương thức đối tác công tư 2020, tranh chấp giữa cơ quan có thẩm quyền, cơ quan ký kết hợp đồng với nhà đầu tư hoặc doanh nghiệp dự án PPP và tranh chấp giữa doanh nghiệp dự án PPP với các tổ chức kinh tế tham gia thực hiện dự án được giải quyết thông qua thương lượng, hòa giải, Trọng tài hoặc Tòa án.
Như vậy, pháp luật cho phép các bên linh hoạt lựa chọn phương thức giải quyết tranh chấp phù hợp, trong đó có trọng tài hoặc Tòa án.
4. Nhà đầu tư có bắt buộc phải thành lập doanh nghiệp khi thực hiện dư án BT/PPP không?
Theo khoản 1, khoản 4 Điều 44 Luật Đầu tư theo phương thức đối tác công tư 2020, được sửa đổi bởi điểm a, điểm b Khoản 22 Điều 2 Luật sửa đổi Luật Đấu thầu; Luật Đầu tư theo phương thức đối tác công tư; Luật Hải quan; Luật Thuế giá trị gia tăng; Luật Thuế xuất khẩu, thuế nhập khẩu; Luật Đầu tư; Luật Đầu tư công; Luật Quản lý, sử dụng tài sản công 2025, sau khi có quyết định phê duyệt kết quả lựa chọn nhà đầu tư, nhà đầu tư thành lập doanh nghiệp dự án PPP theo loại hình công ty trách nhiệm hữu hạn hoặc công ty cổ phần không phải là công ty đại chúng để ký kết và thực hiện hợp đồng dự án PPP.
Tuy nhiên trừ trường hợp sau thì không bắt buộc phải thành lập doanh nghiệp dự án PPP nhưng phải tổ chức quản lý và hạch toán độc lập doanh thu, chi phí của dự án PPP với hoạt động kinh doanh khác của nhà đầu tư: Nhà đầu tư là doanh nghiệp nhà nước; Dự án áp dụng loại hợp đồng BT; dự án PPP khoa học, công nghệ; Dự án có tổng mức đầu tư tương đương dự án nhóm B, nhóm C theo quy định của pháp luật về đầu tư công.
5. Có thể điều chỉnh quy mô dự án BT/PPP sau khi ký hợp đồng không?
Theo khoản 1 Điều 18 Luật Đầu tư theo phương thức đối tác công tư 20201, chủ trương đầu tư dự án PPP được điều chỉnh khi thay đổi quy mô trong các trường hợp sau đây:
- Dự án bị ảnh hưởng bởi sự kiện bất khả kháng;
- Quy hoạch, chính sách, pháp luật có liên quan thay đổi;
- Khi điều chỉnh báo cáo nghiên cứu khả thi.
Như vậy, việc điều chỉnh quy mô dự án BT/PPP sau khi ký hợp đồng là được phép, nhưng chỉ trong những trường hợp nhất định và phải tuân thủ chặt chẽ quy định pháp luật nhằm bảo đảm tính ổn định và hiệu quả của dự án.
V. Tại sao nên tìm luật sư tư vấn ở NPLaw khi có vấn đề về dự án BT/PPP
Trong bối cảnh pháp luật về BT/PPP thường xuyên thay đổi, có tính kỹ thuật cao và liên quan đến nhiều lĩnh vực như đầu tư, đất đai, xây dựng, việc tìm đến đơn vị tư vấn chuyên sâu là yếu tố then chốt giúp nhà đầu tư hạn chế rủi ro. NPLaw với đội ngũ luật sư giàu kinh nghiệm trong tư vấn dự án hạ tầng và hợp tác công – tư có khả năng hỗ trợ toàn diện từ giai đoạn chuẩn bị đầu tư, đàm phán hợp đồng, đến xử lý các vấn đề phát sinh và giải quyết tranh chấp. Nhờ đó, nhà đầu tư không chỉ bảo đảm tuân thủ đúng quy định pháp luật mà còn tối ưu hóa hiệu quả đầu tư và bảo vệ quyền lợi một cách tốt nhất.
Trên đây là các thông tin mang tính tham khảo, Quý khách hàng cần tư vấn chi tiết về trường hợp cụ thể, vui lòng liên hệ cho Hãng luật NPLaw để được tư vấn ngay.