Trong bối cảnh chuyển đổi số phát triển mạnh mẽ, sản phẩm phần mềm ngày càng trở thành tài sản quan trọng của doanh nghiệp, đồng thời cũng là đối tượng phát sinh nhiều vấn đề pháp lý liên quan đến sở hữu trí tuệ, thuế và hoạt động thương mại điện tử.
Trong bối cảnh chuyển đổi số phát triển mạnh mẽ, sản phẩm phần mềm ngày càng trở thành tài sản quan trọng của doanh nghiệp, đồng thời cũng là đối tượng phát sinh nhiều vấn đề pháp lý liên quan đến sở hữu trí tuệ, thuế và hoạt động thương mại điện tử.
I. Nhu cầu sử dụng sản phẩm phần mềm của doanh nghiệp và cá nhân hiện nay
Trong bối cảnh công nghệ số phát triển mạnh mẽ, nhu cầu sử dụng sản phẩm phần mềm của doanh nghiệp và cá nhân ngày càng gia tăng và trở thành một phần không thể thiếu trong hoạt động quản lý, kinh doanh cũng như đời sống hằng ngày. Từ các phần mềm kế toán, quản trị nhân sự, bán hàng, chăm sóc khách hàng cho đến các ứng dụng học tập, giải trí và giao tiếp trực tuyến, phần mềm đang góp phần tối ưu hóa quy trình làm việc, tiết kiệm chi phí và nâng cao hiệu quả vận hành cho nhiều lĩnh vực khác nhau.
Đối với doanh nghiệp, việc đầu tư vào sản phẩm phần mềm không chỉ giúp tăng khả năng cạnh tranh mà còn hỗ trợ quá trình chuyển đổi số, quản trị dữ liệu và tự động hóa hoạt động nội bộ. Trong khi đó, cá nhân ngày càng phụ thuộc vào các phần mềm trên điện thoại, máy tính và nền tảng trực tuyến để phục vụ nhu cầu học tập, làm việc và giải trí. Chính vì vậy, thị trường sản phẩm phần mềm tại Việt Nam đang phát triển nhanh chóng cả về số lượng lẫn chất lượng, kéo theo nhiều vấn đề pháp lý liên quan đến quyền sở hữu trí tuệ, hợp đồng và thuế trong lĩnh vực công nghệ thông tin.
II. Khái niệm về sản phẩm phần mềm
Để hiểu rõ các vấn đề pháp lý và thương mại liên quan, trước hết cần xác định đúng khái niệm, đặc điểm cũng như cách phân loại sản phẩm phần mềm theo quy định pháp luật và thực tiễn hoạt động công nghệ thông tin hiện nay.
1. Sản phẩm phần mềm là gì?
Theo quy định tại điểm b khoản 1 Điều 13 Luật Công nghiệp công nghệ số 2025, Sản phẩm phần mềm là tập hợp các hướng dẫn, lệnh, dữ liệu số được thiết kế để điều khiển thiết bị công nghệ số thực hiện chức năng nhất định, bao gồm: phần mềm hệ thống; phần mềm ứng dụng; phần mềm tiện ích; phần mềm công cụ; phần mềm nền tảng số và các phần mềm khác.
Trên thực tế, sản phẩm phần mềm có thể tồn tại dưới dạng ứng dụng máy tính, ứng dụng điện thoại, hệ điều hành, phần mềm quản lý doanh nghiệp hoặc các nền tảng trực tuyến phục vụ nhiều mục đích khác nhau. Giá trị của sản phẩm phần mềm không nằm ở vật thể chứa đựng mà chủ yếu nằm ở mã nguồn, tính năng kỹ thuật và quyền khai thác sử dụng. Vì vậy, sản phẩm phần mềm được xem là một loại tài sản trí tuệ đặc thù có giá trị thương mại và pháp lý rất lớn trong nền kinh tế số hiện nay.
2. Phân loại sản phẩm phần mềm
Theo quy định tại điểm b khoản 1 Điều 13 Luật Công nghiệp công nghệ số 2025, sản phẩm phần mềm được phân loại thành: phần mềm hệ thống; phần mềm ứng dụng; phần mềm tiện ích; phần mềm công cụ; phần mềm nền tảng số và các phần mềm khác.
Theo thực tiễn công nghệ thông tin và các quy định liên quan, sản phẩm phần mềm có thể được phân loại theo nhiều tiêu chí khác nhau như chức năng sử dụng, phương thức khai thác hoặc đối tượng phục vụ.
- Xét theo chức năng, theo quy định tại điểm b khoản 1 Điều 13 Luật Công nghiệp công nghệ số 2025, Sản phẩm phần mềm được phân loại thành: phần mềm hệ thống; phần mềm ứng dụng; phần mềm tiện ích; phần mềm công cụ; phần mềm nền tảng số và các phần mềm khác.
- Ngoài ra, xét theo hình thức khai thác, sản phẩm phần mềm còn có thể bao gồm phần mềm cài đặt trực tiếp trên thiết bị, phần mềm chạy trên nền tảng điện toán đám mây (cloud software) hoặc phần mềm cung cấp dưới dạng dịch vụ trực tuyến.
Việc phân loại này có ý nghĩa quan trọng trong việc áp dụng chính sách thuế, xác định quyền sở hữu trí tuệ và xây dựng hợp đồng chuyển giao công nghệ. Do đó, việc xác định đúng loại sản phẩm phần mềm là cơ sở để áp dụng đúng quy định pháp luật trong từng trường hợp cụ thể.
3. Sự khác biệt giữa sản phẩm phần mềm và dịch vụ phần mềm là gì?
Mặc dù có liên quan chặt chẽ với nhau, nhưng sản phẩm phần mềm và dịch vụ phần mềm là hai khái niệm pháp lý khác nhau.
Sản phẩm phần mềm là một sản phẩm công nghệ được tạo ra để chuyển giao quyền sử dụng hoặc khai thác cho khách hàng, còn dịch vụ phần mềm là hoạt động hỗ trợ, phát triển, cài đặt, bảo trì, nâng cấp hoặc vận hành phần mềm theo yêu cầu của khách hàng.
Ví dụ, một phần mềm kế toán được bán dưới dạng giấy phép sử dụng là sản phẩm phần mềm, trong khi hoạt động bảo trì, sửa lỗi hoặc thiết kế thêm tính năng theo yêu cầu lại được xem là dịch vụ phần mềm.
Việc phân biệt hai khái niệm này rất quan trọng vì liên quan trực tiếp đến chế độ thuế, hợp đồng thương mại và quyền sở hữu trí tuệ. Vì vậy, doanh nghiệp cần xác định đúng bản chất giao dịch để áp dụng chính xác các quy định pháp luật liên quan đến sản phẩm phần mềm và dịch vụ phần mềm.
III. Quy định của pháp luật liên quan đến sản phẩm phần mềm
Hoạt động sản xuất, kinh doanh và khai thác sản phẩm phần mềm hiện nay không chỉ chịu sự điều chỉnh của pháp luật về công nghệ thông tin mà còn liên quan trực tiếp đến pháp luật về sở hữu trí tuệ, thuế và thương mại. Việc hiểu rõ các quy định pháp lý liên quan sẽ giúp doanh nghiệp hạn chế rủi ro, bảo vệ quyền lợi hợp pháp và thực hiện đúng nghĩa vụ tài chính trong quá trình kinh doanh phần mềm.
1. Quy định về quyền sở hữu trí tuệ đối với sản phẩm phần mềm
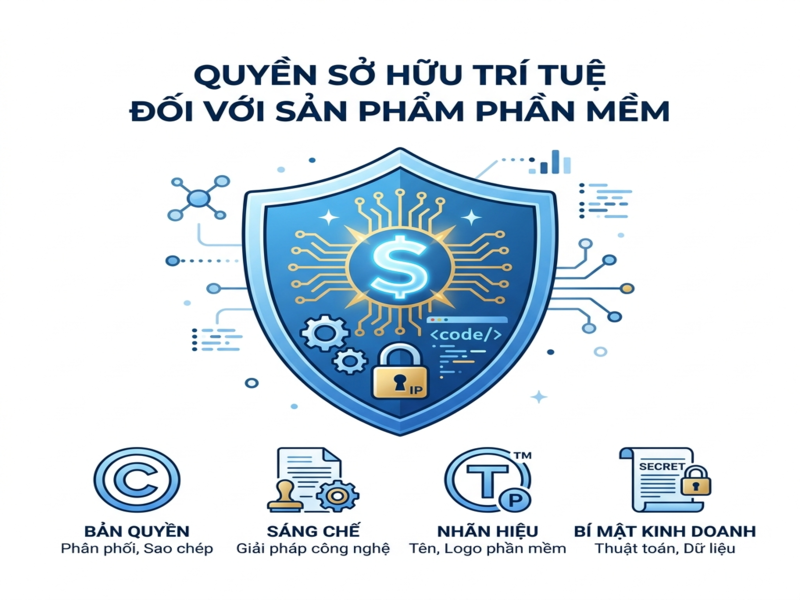
Theo quy định tại Khoản 1 Điều 22 Luật Sở hữu trí tuệ 2005 (sửa đổi, bổ sung năm 2022), chương trình máy tính được bảo hộ như tác phẩm văn học, không phân biệt hình thức thể hiện và ngôn ngữ lập trình. Điều này có nghĩa là sản phẩm phần mềm được pháp luật bảo hộ quyền tác giả kể từ thời điểm được sáng tạo và thể hiện dưới một hình thức vật chất nhất định mà không phụ thuộc vào thủ tục đăng ký.
Chủ sở hữu sản phẩm phần mềm có các quyền tài sản và quyền nhân thân theo quy định của Luật Sở hữu trí tuệ, bao gồm quyền sao chép, phân phối, sửa đổi, cho thuê hoặc cho phép người khác khai thác phần mềm. Trong trường hợp có hành vi sao chép trái phép, sử dụng mã nguồn bất hợp pháp hoặc phân phối phần mềm không được phép, chủ sở hữu có quyền yêu cầu xử lý dân sự, hành chính hoặc hình sự tùy theo mức độ vi phạm. Vì vậy, quyền sở hữu trí tuệ là cơ chế pháp lý quan trọng để bảo vệ giá trị thương mại và tính sáng tạo của sản phẩm phần mềm.
2. Sản phẩm phần mềm có phải chịu thuế GTGT không?
Căn cứ theo quy định tại Điều 5 Luật Thuế giá trị gia tăng 2024 việc chuyển giao công nghệ theo quy định của Luật Chuyển giao công nghệ; chuyển nhượng quyền sở hữu trí tuệ theo quy định của Luật Sở hữu trí tuệ; sản phẩm phần mềm và dịch vụ phần mềm theo quy định của pháp luật là đối tượng không chịu thuế GTGT.
Tuy nhiên, để được áp dụng chính sách không chịu thuế GTGT, doanh nghiệp cần xác định đúng bản chất hàng hóa hoặc dịch vụ cung cấp có thuộc phạm vi phần mềm theo quy định hay không. Trong thực tế, nhiều hoạt động có yếu tố công nghệ nhưng không phải là sản phẩm phần mềm vẫn có thể thuộc diện chịu thuế GTGT như thông thường. Do đó, việc xác định chính xác tính chất pháp lý của sản phẩm phần mềm có ý nghĩa quan trọng trong việc áp dụng chính sách thuế.
3. Thời điểm xác định thuế GTGT đối với sản phẩm phần mềm
Mặc dù sản phẩm phần mềm thuộc đối tượng không chịu thuế GTGT, nhưng doanh nghiệp vẫn phải xác định thời điểm phát sinh nghĩa vụ kê khai thuế theo quy định của pháp luật về quản lý thuế và hóa đơn.
Căn cứ theo quy định tại Điều 8 Luật Thuế giá trị gia tăng 2024 thời điểm xác định thuế giá trị gia tăng đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua hoặc thời điểm lập hóa đơn, không phân biệt đã thu được tiền hay chưa thu được tiền.
Đối với trường hợp chuyển giao sản phẩm phần mềm, thời điểm ghi nhận doanh thu và kê khai thuế thường được xác định khi hoàn tất việc bàn giao quyền sử dụng hoặc nghiệm thu theo hợp đồng. Đây là căn cứ để doanh nghiệp thực hiện nghĩa vụ kê khai, xuất hóa đơn và hạch toán doanh thu theo đúng quy định. Vì vậy, dù thuộc đối tượng không chịu thuế GTGT, sản phẩm phần mềm vẫn phải tuân thủ đầy đủ quy định về thời điểm kê khai và quản lý thuế.
4. Trường hợp chuyển nhượng, cấp phép sử dụng phần mềm thì nghĩa vụ thuế được xác định ra sao?
Trong thực tế, hoạt động khai thác sản phẩm phần mềm thường được thực hiện thông qua hai hình thức phổ biến là chuyển nhượng quyền sở hữu hoặc cấp phép quyền sử dụng phần mềm. Mỗi hình thức sẽ có cách xác định doanh thu và nghĩa vụ thuế khác nhau tùy theo bản chất giao dịch và đối tượng thực hiện.
Nếu doanh nghiệp chuyển nhượng hoàn toàn quyền sở hữu phần mềm, khoản thu nhập phát sinh sẽ được tính vào doanh thu chịu thuế thu nhập doanh nghiệp theo quy định của pháp luật thuế.
Trường hợp chỉ cấp phép sử dụng phần mềm trong thời hạn nhất định, doanh thu từ hoạt động này cũng phải kê khai và tính thuế tương ứng theo chế độ kế toán và thuế hiện hành.
Tuy nhiên, nếu giao dịch thuộc phạm vi sản phẩm phần mềm theo quy định pháp luật thì vẫn thuộc diện không chịu thuế GTGT. Do đó, việc xác định đúng hình thức khai thác sản phẩm phần mềm là cơ sở quan trọng để doanh nghiệp thực hiện chính xác nghĩa vụ thuế của mình.
IV. Giải đáp các vấn đề thắc mắc thường gặp liên quan đến sản phẩm phần mềm
Trong quá trình sản xuất, kinh doanh và khai thác sản phẩm phần mềm, doanh nghiệp và cá nhân thường gặp nhiều vướng mắc liên quan đến thuế, hóa đơn và nghĩa vụ kê khai khi hoạt động trên môi trường số. Việc hiểu đúng quy định pháp luật không chỉ giúp hạn chế rủi ro pháp lý mà còn tạo điều kiện để doanh nghiệp tận dụng các chính sách ưu đãi dành cho lĩnh vực công nghệ thông tin.
1. Doanh thu từ việc bán phần mềm trên các nền tảng quốc tế có phải nộp thuế tại Việt Nam không?
Theo quy định tại điểm c khoản 1 Điều 2 Luật Quản lý thuế 2025, tổ chức nước ngoài, cá nhân nước ngoài có hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số khác và các dịch vụ khác, bao gồm việc bán sản phẩm phần mềm trên các nền tảng quốc tế như App Store, Google Play hoặc các website nước ngoài, vẫn phải thực hiện nghĩa vụ kê khai và nộp thuế tại Việt Nam. Nghĩa vụ thuế được xác định dựa trên doanh thu, thu nhập phát sinh và tư cách pháp lý của người kinh doanh.
Ngoài ra, tùy từng trường hợp, doanh nghiệp còn phải thực hiện nghĩa vụ về thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân hoặc các nghĩa vụ liên quan đến giao dịch xuyên biên giới. Việc nhận thanh toán qua tài khoản quốc tế không làm mất đi nghĩa vụ kê khai thuế trong nước. Vì vậy, doanh thu từ việc bán sản phẩm phần mềm trên nền tảng quốc tế vẫn thuộc phạm vi quản lý thuế của Việt Nam.
2. Sản phẩm phần mềm sản xuất tại Việt Nam có được áp dụng mức ưu đãi về thuế không?
Theo khoản 1 Điều 28 Luật Công nghiệp công nghệ số 2025, sản xuất sản phẩm, cung cấp dịch vụ công nghệ số là ngành, nghề ưu đãi đầu tư, được hưởng các ưu đãi, hỗ trợ theo quy định của pháp luật về đầu tư; thuế; đất đai và pháp luật khác có liên quan.
Hoạt động sản xuất sản phẩm phần mềm thuộc sản phẩm, dịch vụ công nghệ số thuộc lĩnh vực được Nhà nước khuyến khích phát triển và có thể được hưởng nhiều chính sách ưu đãi thuế. Cụ thể, doanh nghiệp sản xuất phần mềm có thể được áp dụng ưu đãi về thuế thu nhập doanh nghiệp theo quy định tại Luật Thuế thu nhập doanh nghiệp và các văn bản hướng dẫn thi hành, nếu đáp ứng điều kiện về ngành nghề ưu đãi đầu tư.
Bên cạnh đó, sản phẩm phần mềm còn thuộc đối tượng không chịu thuế GTGT. Tuy nhiên, để được hưởng ưu đãi, doanh nghiệp cần chứng minh hoạt động thực tế thuộc lĩnh vực sản xuất phần mềm theo quy định chuyên ngành. Do đó, sản phẩm phần mềm sản xuất tại Việt Nam có thể được hưởng nhiều ưu đãi thuế nếu đáp ứng đầy đủ điều kiện pháp luật quy định.
3. Sản phẩm phần mềm có bắt buộc phải xuất hóa đơn điện tử không?
Theo quy định tại Điều 11 Nghị định 123/2020/NĐ-CP được sửa đổi bởi khoản 8 Điều 1 Nghị định 70/2025/NĐ-CP quy định những trường hợp phải sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu với cơ quan thuế, bao gồm:
- Hộ kinh doanh, cá nhân kinh doanh theo quy định tại khoản 1 Điều 51 có mức doanh thu hằng năm từ 01 tỷ đồng trở lên, khoản 2 Điều 90, khoản 3 Điều 91 Luật Quản lý thuế 2019 và doanh nghiệp có hoạt động bán hàng hóa, cung cấp dịch vụ, trong đó có bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng (trung tâm thương mại; siêu thị; bán lẻ (trừ ô tô, mô tô, xe máy và xe có động cơ khác)
- Ăn uống; nhà hàng; khách sạn;
- Dịch vụ vận tải hành khách, dịch vụ hỗ trợ trực tiếp cho vận tải đường bộ, dịch vụ nghệ thuật, vui chơi, giải trí, hoạt động chiếu phim;
- Dịch vụ phục vụ cá nhân khác theo quy định về Hệ thống ngành kinh tế Việt Nam).
Như vậy, đối với hoạt động kinh doanh sản phẩm phần mềm, pháp luật hiện hành không bắt buộc phải sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền nếu không thuộc các trường hợp nêu trên.
Tuy nhiên, doanh nghiệp hoặc cá nhân kinh doanh sản phẩm phần mềm vẫn phải thực hiện nghĩa vụ lập hóa đơn điện tử theo quy định chung của pháp luật về thuế và hóa đơn khi phát sinh hoạt động bán hàng hoặc cung cấp dịch vụ. Việc xuất hóa đơn là căn cứ để ghi nhận doanh thu, kê khai thuế và chứng minh tính hợp pháp của giao dịch. Do đó, sản phẩm phần mềm không thuộc nhóm bắt buộc phải dùng hóa đơn điện tử khởi tạo từ máy tính tiền trong mọi trường hợp, nhưng vẫn phải thực hiện đầy đủ quy định về hóa đơn điện tử theo pháp luật hiện hành.
4. Khi bán phần mềm qua nền tảng online có cần kê khai thuế không?
Hoạt động bán sản phẩm phần mềm thông qua website, ứng dụng hoặc các nền tảng trực tuyến vẫn được xem là hoạt động kinh doanh có phát sinh doanh thu và thuộc diện phải kê khai thuế. Hình thức kinh doanh online không làm thay đổi nghĩa vụ thuế của cá nhân, doanh nghiệp đối với Nhà nước.
Doanh nghiệp hoặc cá nhân kinh doanh phải thực hiện kê khai doanh thu, hạch toán thu nhập và nộp các loại thuế tương ứng theo quy định. Trong trường hợp không kê khai hoặc kê khai không trung thực, người kinh doanh có thể bị xử phạt vi phạm hành chính về thuế hoặc bị truy thu thuế. Do đó, bán sản phẩm phần mềm qua nền tảng online vẫn phải tuân thủ đầy đủ nghĩa vụ kê khai và quản lý thuế.
5. Khi cung cấp phần mềm miễn phí có phát sinh nghĩa vụ thuế không?
Việc cung cấp miễn phí sản phẩm phần mềm không phải lúc nào cũng đồng nghĩa với việc không phát sinh nghĩa vụ thuế. Trong một số trường hợp, nếu hoạt động cung cấp miễn phí nhằm mục đích quảng cáo, khuyến mại hoặc phục vụ hoạt động kinh doanh có liên quan, doanh nghiệp vẫn phải thực hiện hạch toán kế toán và kê khai theo quy định pháp luật.
Ngoài ra, nếu việc cung cấp miễn phí đi kèm các giao dịch thương mại khác hoặc có phát sinh doanh thu gián tiếp, cơ quan thuế vẫn có thể xem xét nghĩa vụ tài chính tương ứng. Việc xác định có phát sinh thuế hay không phụ thuộc vào bản chất giao dịch và mục đích sử dụng phần mềm. Vì vậy, doanh nghiệp cần đánh giá kỹ hình thức cung cấp miễn phí sản phẩm phần mềm để thực hiện đúng nghĩa vụ pháp lý và thuế liên quan.
V. Tại sao nên tìm luật sư tư vấn ở NPLaw khi có vấn đề về sản phẩm phần mềm
Các vấn đề pháp lý liên quan đến sản phẩm phần mềm thường có tính chuyên môn cao và liên quan đồng thời đến nhiều lĩnh vực như sở hữu trí tuệ, thuế, hợp đồng công nghệ thông tin và thương mại điện tử. Chỉ một sai sót nhỏ trong việc xác định quyền sở hữu, nghĩa vụ thuế hoặc nội dung hợp đồng cũng có thể dẫn đến tranh chấp hoặc rủi ro pháp lý đáng kể cho doanh nghiệp.
Với đội ngũ luật sư có kinh nghiệm trong lĩnh vực công nghệ và thương mại số, NPLaw có thể hỗ trợ doanh nghiệp rà soát tính pháp lý của sản phẩm phần mềm, tư vấn đăng ký quyền tác giả, xây dựng hợp đồng chuyển giao công nghệ và xử lý các vấn đề thuế phát sinh trong quá trình kinh doanh. Do đó, việc tìm đến luật sư tư vấn tại NPLaw sẽ giúp doanh nghiệp chủ động phòng ngừa rủi ro và bảo vệ hiệu quả quyền lợi pháp lý đối với sản phẩm phần mềm.
Trên đây là các thông tin mang tính tham khảo, Quý khách hàng cần tư vấn chi tiết về trường hợp cụ thể, vui lòng liên hệ cho Hãng luật NPLaw để được tư vấn ngay.