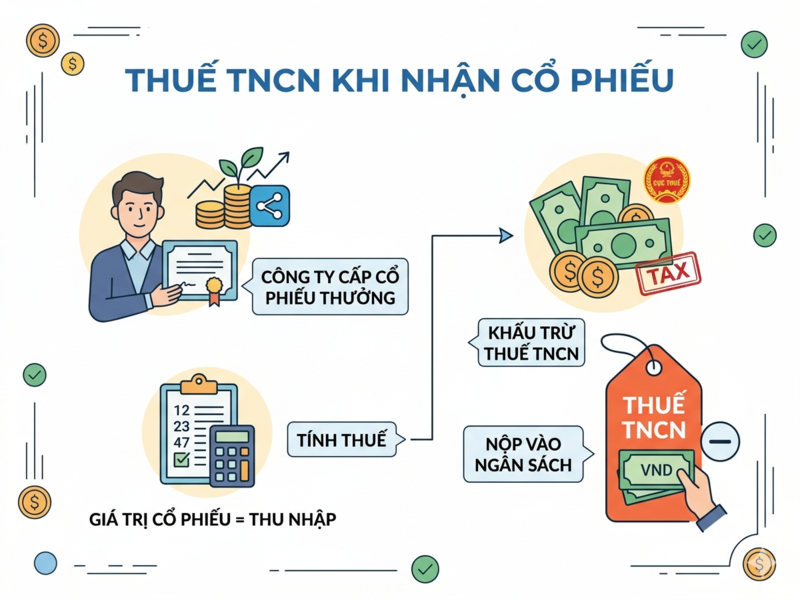
Thuế TNCN khi nhân viên nhận cổ phiếu là vấn đề được nhiều doanh nghiệp và người lao động quan tâm, đặc biệt trong bối cảnh các chương trình ESOP, thưởng cổ phiếu và quyền chọn mua cổ phần ngày càng phổ biến tại Việt Nam.
Thuế TNCN khi nhân viên nhận cổ phiếu là vấn đề được nhiều doanh nghiệp và người lao động quan tâm, đặc biệt trong bối cảnh các chương trình ESOP, thưởng cổ phiếu và quyền chọn mua cổ phần ngày càng phổ biến tại Việt Nam.
I. Những khó khăn phổ biến mà nhân viên gặp phải khi kê khai thuế đối với cổ phiếu
Trong thực tế, nhiều người lao động nhận thưởng cổ phiếu hoặc tham gia chương trình ESOP (kế hoạch phát hành cổ phần thuộc sở hữu của người lao động) nhưng chưa hiểu rõ thời điểm phát sinh nghĩa vụ thuế, cách tính thu nhập chịu thuế và thủ tục kê khai theo quy định pháp luật. Điều này dễ dẫn đến tình trạng kê khai sai, chậm nộp thuế hoặc bị truy thu thuế về sau.
Một khó khăn phổ biến là nhiều nhân viên nhầm lẫn giữa thời điểm “nhận cổ phiếu” và thời điểm “chuyển nhượng cổ phiếu” để xác định nghĩa vụ thuế TNCN. Ngoài ra, việc xác định giá trị cổ phiếu làm căn cứ tính thuế trong trường hợp cổ phiếu chưa niêm yết hoặc bị hạn chế chuyển nhượng cũng là vấn đề khá phức tạp.
Đối với nhân sự làm việc tại công ty có vốn đầu tư nước ngoài hoặc tập đoàn đa quốc gia, việc nhận cổ phiếu từ công ty mẹ ở nước ngoài còn có thể liên quan đến quy định về thuế quốc tế, tránh đánh thuế hai lần và nghĩa vụ kê khai bổ sung tại Việt Nam.
II. Khái niệm về thuế TNCN khi nhân viên nhận cổ phiếu
Thuế TNCN khi nhân viên nhận cổ phiếu là một trong những vấn đề pháp lý và tài chính quan trọng trong quan hệ lao động hiện đại, đặc biệt khi doanh nghiệp sử dụng cổ phiếu như một hình thức thưởng, giữ chân nhân sự hoặc chia sẻ lợi ích với người lao động.
1. Thuế TNCN khi nhân viên nhận cổ phiếu là gì?
Thuế thu nhập cá nhân (Thuế TNCN) có thể được hiểu là một loại thuế trực thu, là khoản tiền mà người có thu nhập phải trích nộp trong một phần tiền lương, hoặc từ các nguồn thu khác vào ngân sách nhà nước sau khi đã được giảm trừ.
Theo quy định tại khoản 1 Điều 121 Luật Doanh nghiệp 2020, cổ phiếu là chứng chỉ do công ty cổ phần phát hành, bút toán ghi sổ hoặc dữ liệu điện tử xác nhận quyền sở hữu một hoặc một số cổ phần của công ty đó.
Thuế TNCN khi nhân viên nhận cổ phiếu là khoản thuế thu nhập cá nhân phát sinh khi người lao động nhận cổ phiếu từ doanh nghiệp dưới các hình thức như thưởng cổ phiếu, quyền chọn mua cổ phiếu hoặc chương trình phát hành cổ phiếu cho người lao động (ESOP).
2. Thuế TNCN đối với cổ phiếu có khác giữa cá nhân cư trú và không cư trú không?
Có. Cá nhân cư trú và cá nhân không cư trú có thể áp dụng cơ chế tính thuế và mức thuế khác nhau đối với thu nhập từ cổ phiếu.
Đối với cá nhân cư trú, thu nhập liên quan đến cổ phiếu có thể được tính theo biểu thuế lũy tiến từng phần hoặc theo thuế suất riêng tùy từng loại thu nhập phát sinh như tiền lương, tiền công hoặc chuyển nhượng chứng khoán.
Trong khi đó, cá nhân không cư trú thường áp dụng mức thuế suất cố định theo quy định đối với từng loại thu nhập chịu thuế tại Việt Nam.
Do đó, việc xác định tình trạng cư trú thuế là yếu tố rất quan trọng để tính đúng nghĩa vụ thuế TNCN liên quan đến cổ phiếu.
3. Các hình thức nhận cổ phiếu nào phải chịu thuế TNCN?
Một số hình thức nhận cổ phiếu phổ biến có thể phát sinh nghĩa vụ thuế TNCN gồm:
- Thưởng cổ phiếu cho người lao động;
- Chương trình ESOP;
- Quyền chọn mua cổ phiếu ưu đãi;
- Nhận cổ phiếu thay cho tiền thưởng;
- Nhận cổ phiếu từ công ty mẹ ở nước ngoài;
- Thu nhập phát sinh từ chuyển nhượng cổ phiếu đã được thưởng hoặc ưu đãi.
Tuy nhiên, không phải mọi trường hợp nhận cổ phiếu đều bị tính thuế ngay tại thời điểm nhận. Trong nhiều trường hợp, nghĩa vụ thuế chỉ phát sinh khi người lao động thực hiện chuyển nhượng hoặc có thu nhập thực tế từ việc bán cổ phiếu theo quy định pháp luật thuế hiện hành.
III. Quy định của pháp luật liên quan đến thuế TNCN khi nhân viên nhận cổ phiếu
Thuế TNCN khi nhân viên nhận cổ phiếu được điều chỉnh bởi nhiều quy định liên quan đến thuế thu nhập cá nhân, chứng khoán và quản lý thuế. Việc hiểu đúng căn cứ pháp lý giúp doanh nghiệp và người lao động hạn chế rủi ro kê khai sai hoặc bị truy thu thuế trong quá trình thanh tra, kiểm tra thuế.
1. Cách xác định giá trị cổ phiếu để tính thuế theo quy định hiện hành?
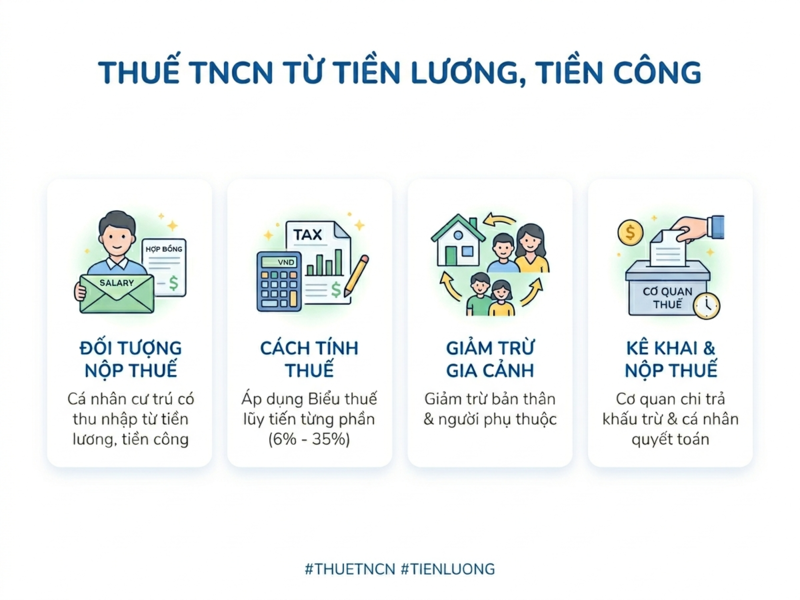
Theo khoản 3 và khoản 3 Điều 28 Luật Thuế thu nhập cá nhân năm 2025, thời điểm xác định thu nhập tính thuế đối với thu nhập từ tiền lương, tiền công là thời điểm tổ chức, cá nhân tại Việt Nam trả thu nhập cho cá nhân không cư trú hoặc thời điểm cá nhân không cư trú nhận được thu nhập. Thời điểm xác định thu nhập tính thuế TNCN đối với thu nhập từ chuyển nhượng là thời điểm giao dịch hoàn thành theo quy định của pháp luật.
Giá tính thuế thường được xác định căn cứ theo:
- Giá giao dịch thực tế trên thị trường chứng khoán;
- Giá ghi trên sổ sách kế toán;
- Giá phát hành;
- Hoặc giá theo quy định của doanh nghiệp trong từng chương trình phát hành cổ phiếu.
Đối với cổ phiếu niêm yết, cơ quan thuế thường căn cứ giá giao dịch trên sở giao dịch chứng khoán tại thời điểm phát sinh thu nhập. Đối với cổ phiếu chưa niêm yết, việc xác định giá trị có thể phức tạp hơn và phụ thuộc vào hồ sơ doanh nghiệp, giá trị sổ sách hoặc phương pháp định giá phù hợp.
2. Trường hợp nào được miễn hoặc giảm thuế TNCN khi nhận cổ phiếu?
Theo Điều 4 Luật Thuế thu nhập cá nhân năm 2025 và các văn bản hướng dẫn thi hành, một số khoản thu nhập từ đầu tư vốn hoặc chuyển nhượng chứng khoán có thể thuộc trường hợp miễn thuế nếu đáp ứng điều kiện pháp luật quy định.
Tuy nhiên, đối với cổ phiếu thưởng hoặc cổ phiếu ESOP dành cho người lao động, pháp luật hiện hành không quy định miễn thuế hoàn toàn trong mọi trường hợp. Nghĩa vụ thuế thường được xác định tại thời điểm phát sinh thu nhập thực tế từ chuyển nhượng cổ phiếu.
Ngoài ra, trường hợp cá nhân thuộc đối tượng được áp dụng Hiệp định tránh đánh thuế hai lần giữa Việt Nam và quốc gia khác thì có thể được xem xét giảm nghĩa vụ thuế theo điều ước quốc tế tương ứng nếu đáp ứng đầy đủ điều kiện áp dụng.
Do đó, người lao động cần đánh giá cụ thể từng chương trình cổ phiếu và tình trạng cư trú thuế để xác định khả năng được miễn hoặc giảm thuế.
3. Quy định về kê khai thuế đối với nhân viên nhận cổ phiếu ra sao?
Căn cứ theo Điều 8 Nghị định 126/2020/NĐ-CP quy định về các loại thuế khai theo tháng, khai theo quý, khai theo năm, khai theo từng lần phát sinh nghĩa vụ thuế và khai quyết toán thuế.
Theo đó, việc kê khai thuế thu nhập cá nhân đối với nhân viên nhận cổ phiếu có thể được kê khai như sau:
- Kê khai thuế TNCN theo tháng.
- Kê khai thuế TNCN theo quý nếu đáp ứng đủ các tiêu chí khai thuế theo quý theo quy định tại Điều 9 Nghị định 126/2020/NĐ-CP hoặc thuộc các trường hợp sau: Tổ chức, cá nhân trả thu nhập thuộc diện khấu trừ thuế theo quy định của pháp luật thuế TNCN, mà tổ chức, cá nhân trả thu nhập đó thuộc diện khai thuế GTGT theo quý và lựa chọn khai thuế TNCN theo quý; Cá nhân có thu nhập từ tiền lương, tiền công trực tiếp khai thuế với cơ quan thuế và lựa chọn khai thuế TNCN theo quý.
- Kê khai thuế TNCN theo từng lần phát sinh đối với thu nhập từ chuyển nhượng vốn.
Trong nhiều trường hợp, doanh nghiệp sẽ thực hiện khấu trừ và kê khai thay cho người lao động. Tuy nhiên, cá nhân vẫn có thể phải thực hiện quyết toán thuế cuối năm nếu có phát sinh nghĩa vụ bổ sung.
4. Doanh nghiệp có trách nhiệm khấu trừ thuế TNCN khi phát hành cổ phiếu không?
Theo khoản 3 Điều 12 Luật Quản lý thuế năm 2025, tổ chức trả thu nhập có trách nhiệm khấu trừ thuế trước khi chi trả thu nhập cho cá nhân trong một số trường hợp theo quy định pháp luật.
Đối với chương trình thưởng cổ phiếu hoặc ESOP, trách nhiệm khấu trừ thuế của doanh nghiệp sẽ phụ thuộc vào:
- Loại cổ phiếu phát hành;
- Thời điểm phát sinh thu nhập chịu thuế;
- Hình thức chuyển nhượng;
- Cơ chế quản lý cổ phiếu của doanh nghiệp.
Trong thực tế, nhiều doanh nghiệp thực hiện theo dõi riêng đối với cổ phiếu thưởng cho người lao động để phục vụ việc kê khai và khấu trừ thuế khi cá nhân thực hiện chuyển nhượng cổ phiếu sau này.
Nếu doanh nghiệp không thực hiện đúng nghĩa vụ khấu trừ và kê khai thuế, cơ quan thuế có thể truy thu thuế, xử phạt vi phạm hành chính và tính tiền chậm nộp theo quy định của pháp luật quản lý thuế.
IV. Giải đáp các vấn đề thắc mắc thường gặp liên quan đến thuế TNCN khi nhân viên nhận cổ phiếu
Trên thực tế, thuế TNCN khi nhân viên nhận cổ phiếu là vấn đề khá phức tạp do liên quan đồng thời đến pháp luật thuế, chứng khoán và quản lý lao động. Dưới đây là một số câu hỏi thường gặp mà người lao động và doanh nghiệp cần đặc biệt lưu ý.
1. Nhận cổ phiếu từ công ty nước ngoài có phải kê khai thuế tại Việt Nam không?
Có thể có. Nếu cá nhân là đối tượng cư trú thuế tại Việt Nam theo quy định của Luật Thuế thu nhập cá nhân thì về nguyên tắc, thu nhập phát sinh trong và ngoài lãnh thổ Việt Nam đều có thể thuộc diện kê khai thuế tại Việt Nam.
Do đó, trường hợp nhân viên nhận cổ phiếu từ công ty mẹ hoặc tập đoàn ở nước ngoài thông qua chương trình ESOP, thưởng cổ phiếu hoặc quyền chọn mua cổ phần vẫn có thể phát sinh nghĩa vụ kê khai thuế tại Việt Nam tùy từng trường hợp cụ thể.
Ngoài ra, cá nhân cũng cần xem xét khả năng áp dụng Hiệp định tránh đánh thuế hai lần giữa Việt Nam và quốc gia liên quan để tránh bị đánh thuế trùng.
2. Trường hợp nhận cổ phiếu nhưng bị hạn chế chuyển nhượng thì có bị đánh thuế TNCN không?
Trong nhiều chương trình thưởng cổ phiếu hoặc ESOP, cổ phiếu có thể bị hạn chế chuyển nhượng trong một khoảng thời gian nhất định. Khi đó, việc xác định thời điểm phát sinh nghĩa vụ thuế sẽ phụ thuộc vào bản chất giao dịch và quy định pháp luật thuế hiện hành.
Thông thường, đối với một số trường hợp cổ phiếu thưởng cho người lao động, nghĩa vụ thuế TNCN chỉ được xác định khi cá nhân thực hiện chuyển nhượng hoặc phát sinh lợi ích thực tế từ cổ phiếu đó.
Tuy nhiên, từng chương trình cổ phiếu có thể có cơ chế khác nhau nên người lao động cần rà soát kỹ hồ sơ phát hành và hướng dẫn của doanh nghiệp để xác định chính xác nghĩa vụ thuế.
3. Có thể ủy quyền cho công ty quyết toán thuế TNCN khi nhận cổ phiếu không?
Có thể, nếu đáp ứng điều kiện ủy quyền quyết toán thuế theo quy định của pháp luật thuế hiện hành.
Trong nhiều trường hợp, doanh nghiệp sẽ hỗ trợ người lao động kê khai, khấu trừ và quyết toán thuế TNCN đối với các khoản thu nhập phát sinh từ tiền lương, tiền công hoặc chương trình cổ phiếu cho nhân viên.
Tuy nhiên, nếu cá nhân có nhiều nguồn thu nhập hoặc phát sinh giao dịch chứng khoán phức tạp, người lao động vẫn có thể phải trực tiếp thực hiện quyết toán thuế với cơ quan thuế.
4. Có cần lưu giữ chứng từ gì khi nhận cổ phiếu để phục vụ quyết toán thuế TNCN không?
Có. Người lao động nên lưu giữ đầy đủ các hồ sơ và chứng từ liên quan đến việc nhận cổ phiếu nhằm phục vụ kê khai và giải trình với cơ quan thuế khi cần thiết.
Các tài liệu quan trọng thường bao gồm:
- Quyết định thưởng cổ phiếu;
- Hợp đồng ESOP;
- Thông báo phân bổ cổ phiếu;
- Sao kê tài khoản chứng khoán;
- Chứng từ khấu trừ thuế;
- Hồ sơ chuyển nhượng cổ phiếu;
- Tài liệu xác định giá trị cổ phiếu;
- Chứng từ thanh toán liên quan.
Việc lưu giữ đầy đủ chứng từ giúp cá nhân hạn chế rủi ro bị truy thu thuế hoặc khó giải trình trong quá trình thanh tra, kiểm tra thuế.
5. Có bị truy thu thuế nếu không kê khai cổ phiếu nhận được không?
Có thể có. Nếu cơ quan thuế xác định cá nhân có phát sinh thu nhập chịu thuế từ cổ phiếu nhưng không thực hiện kê khai đúng quy định thì người nộp thuế có thể bị:
- Truy thu số thuế còn thiếu;
- Tính tiền chậm nộp;
- Xử phạt vi phạm hành chính về thuế;
- Hoặc bị xem xét trách nhiệm pháp lý nghiêm trọng hơn nếu có dấu hiệu trốn thuế.
Hiện nay, dữ liệu giao dịch chứng khoán, tài khoản ngân hàng và thông tin từ doanh nghiệp ngày càng được kết nối chặt chẽ với cơ quan quản lý thuế, nên việc che giấu hoặc không kê khai thu nhập liên quan đến cổ phiếu tiềm ẩn nhiều rủi ro pháp lý.
V. Tại sao nên tìm luật sư tư vấn ở NPLaw khi có vấn đề về thuế TNCN khi nhân viên nhận cổ phiếu
Các vấn đề liên quan đến thuế TNCN khi nhân viên nhận cổ phiếu thường có tính chuyên môn cao, đặc biệt đối với chương trình ESOP, cổ phiếu từ công ty nước ngoài hoặc giao dịch có yếu tố quốc tế. Chỉ một sai sót nhỏ trong quá trình kê khai cũng có thể dẫn đến truy thu thuế hoặc phát sinh tranh chấp với cơ quan quản lý thuế.
Với đội ngũ luật sư và chuyên gia giàu kinh nghiệm trong lĩnh vực thuế và doanh nghiệp, NPLaw hỗ trợ khách hàng:
- Tư vấn xác định nghĩa vụ thuế đối với cổ phiếu thưởng và ESOP;
- Hỗ trợ kê khai, quyết toán thuế TNCN;
- Tư vấn áp dụng Hiệp định tránh đánh thuế hai lần;
- Rà soát rủi ro pháp lý liên quan đến cổ phiếu và chứng khoán;
- Đại diện làm việc với cơ quan thuế khi phát sinh thanh tra hoặc tranh chấp thuế.
Việc có luật sư đồng hành từ sớm sẽ giúp doanh nghiệp và người lao động kiểm soát tốt nghĩa vụ thuế, hạn chế rủi ro và bảo vệ quyền lợi hợp pháp trong quá trình tham gia các chương trình cổ phiếu doanh nghiệp.
Trên đây là các thông tin mang tính tham khảo, Quý khách hàng cần tư vấn chi tiết về trường hợp cụ thể, vui lòng liên hệ cho Hãng luật NPLaw để được tư vấn ngay.