在当前背景下,许多制造公司都有兴趣获得增值税减免,以优化生产成本。以下文章分析了增值税减免的可用形式、相关法律法规、所需文件,以及不合规的潜在风险和法律后果。它还提供指导,帮助企业确保合规,并寻求信誉良好的律师事务所的支持。
I、制造企业减征增值税现状
目前,由于生产成本上升和优化现金流的需要,许多 制造企业减征增值税。然而,由于行政程序复杂、要求严格以及对相关法律规定的理解有限,增值税减免政策的应用仍然具有挑战性。这种情况使一些企业面临法律风险,或者在条件未完全满足的情况下被税务机关拒绝增值税减免申请。
II、制造企业增值税减免概述
1.有哪些形式的增值税减免?
制造企业可享受的增值税减免形式包括根据《2024年增值税法》及其指导文件免征销项增值税和降低适用的增值税税率。每种形式都根据行业部门、产品类型、投资条件和适用的国家激励措施进行应用,从而使企业能够减轻税收负担,提高竞争力。
2.增值税减免是否适用于所有产品?
根据第174/2025/ND-CP号法令第1条,从2025年7月1日至2026年12月31日,增值税降至8%仅适用于目前根据2024年《增值税法》第9条第3款征收10%增值税的商品和服务(包括服装和家居用品等各种消费品;客运、住宿、餐饮服务;以及建筑材料和维修保养服务)。
然而,减税不适用于某些行业,如电信、金融和银行、证券、保险、房地产、金属制品、采矿产品(煤炭除外)以及须缴纳消费税的商品和服务(汽油除外)。
增值税减免在进口、生产、加工和商业贸易阶段始终如一。因此,制造公司不能对所有产品实施增值税减免,而只能对符合该法令规定的合格类别的产品实施。
III、 适用于制造企业增值税减免的法律法规
1.越南法律对增值税减免有何规定?
越南法律和相关法令明确规定了适用于制造公司的增值税减免范围、税率和条件,以支持生产活动并确保一致的执法。
- 法律依据和适用范围:根据第174/2025/ND-CP号法令第1条第1款,从2025年7月1日至2026年12月31日,增值税税率为10%的商品和服务将降至8%,但附录一(电信、金融、银行、证券、保险、房地产、金属产品、除煤炭外的矿产品)和附录二(除汽油外的消费税商品和服务)中列出的类别除外。这一削减统一适用于进口、生产、加工和贸易阶段。
- 增值税税率和适用情况:根据2024年《增值税法》第9条,出口货物和服务适用0%的税率;5%的税率适用于某些农产品、医疗设备、清洁水和科技服务;10%的税率适用于不受0%或5%税率约束的商品和服务。因此,除第174/2025/ND-CP号法令附录一和附录二中列出的商品外,适用10%税率的商品将减少2%至8%。
- 增值税计算方法:根据2024年《增值税法》第10条,企业可以采用抵免法或直接法。2%的增值税减免适用于使用信用法的企业,同时保持现有的计算方法。
因此,寻求增值税减免的制造企业必须正确确定产品类别、适用税率、时间和计算方法,并严格遵守第174/2025/ND-CP号法令和2024年《增值税法》。
2.是否需要证明文件?
为了从增值税减免政策中受益,制造企业必须按照法律要求正确申报税款并提供证明文件。
根据第174/2025/ND-CP号法令附录三,企业必须使用规定的表格进行2%的增值税减免申报。明确地:
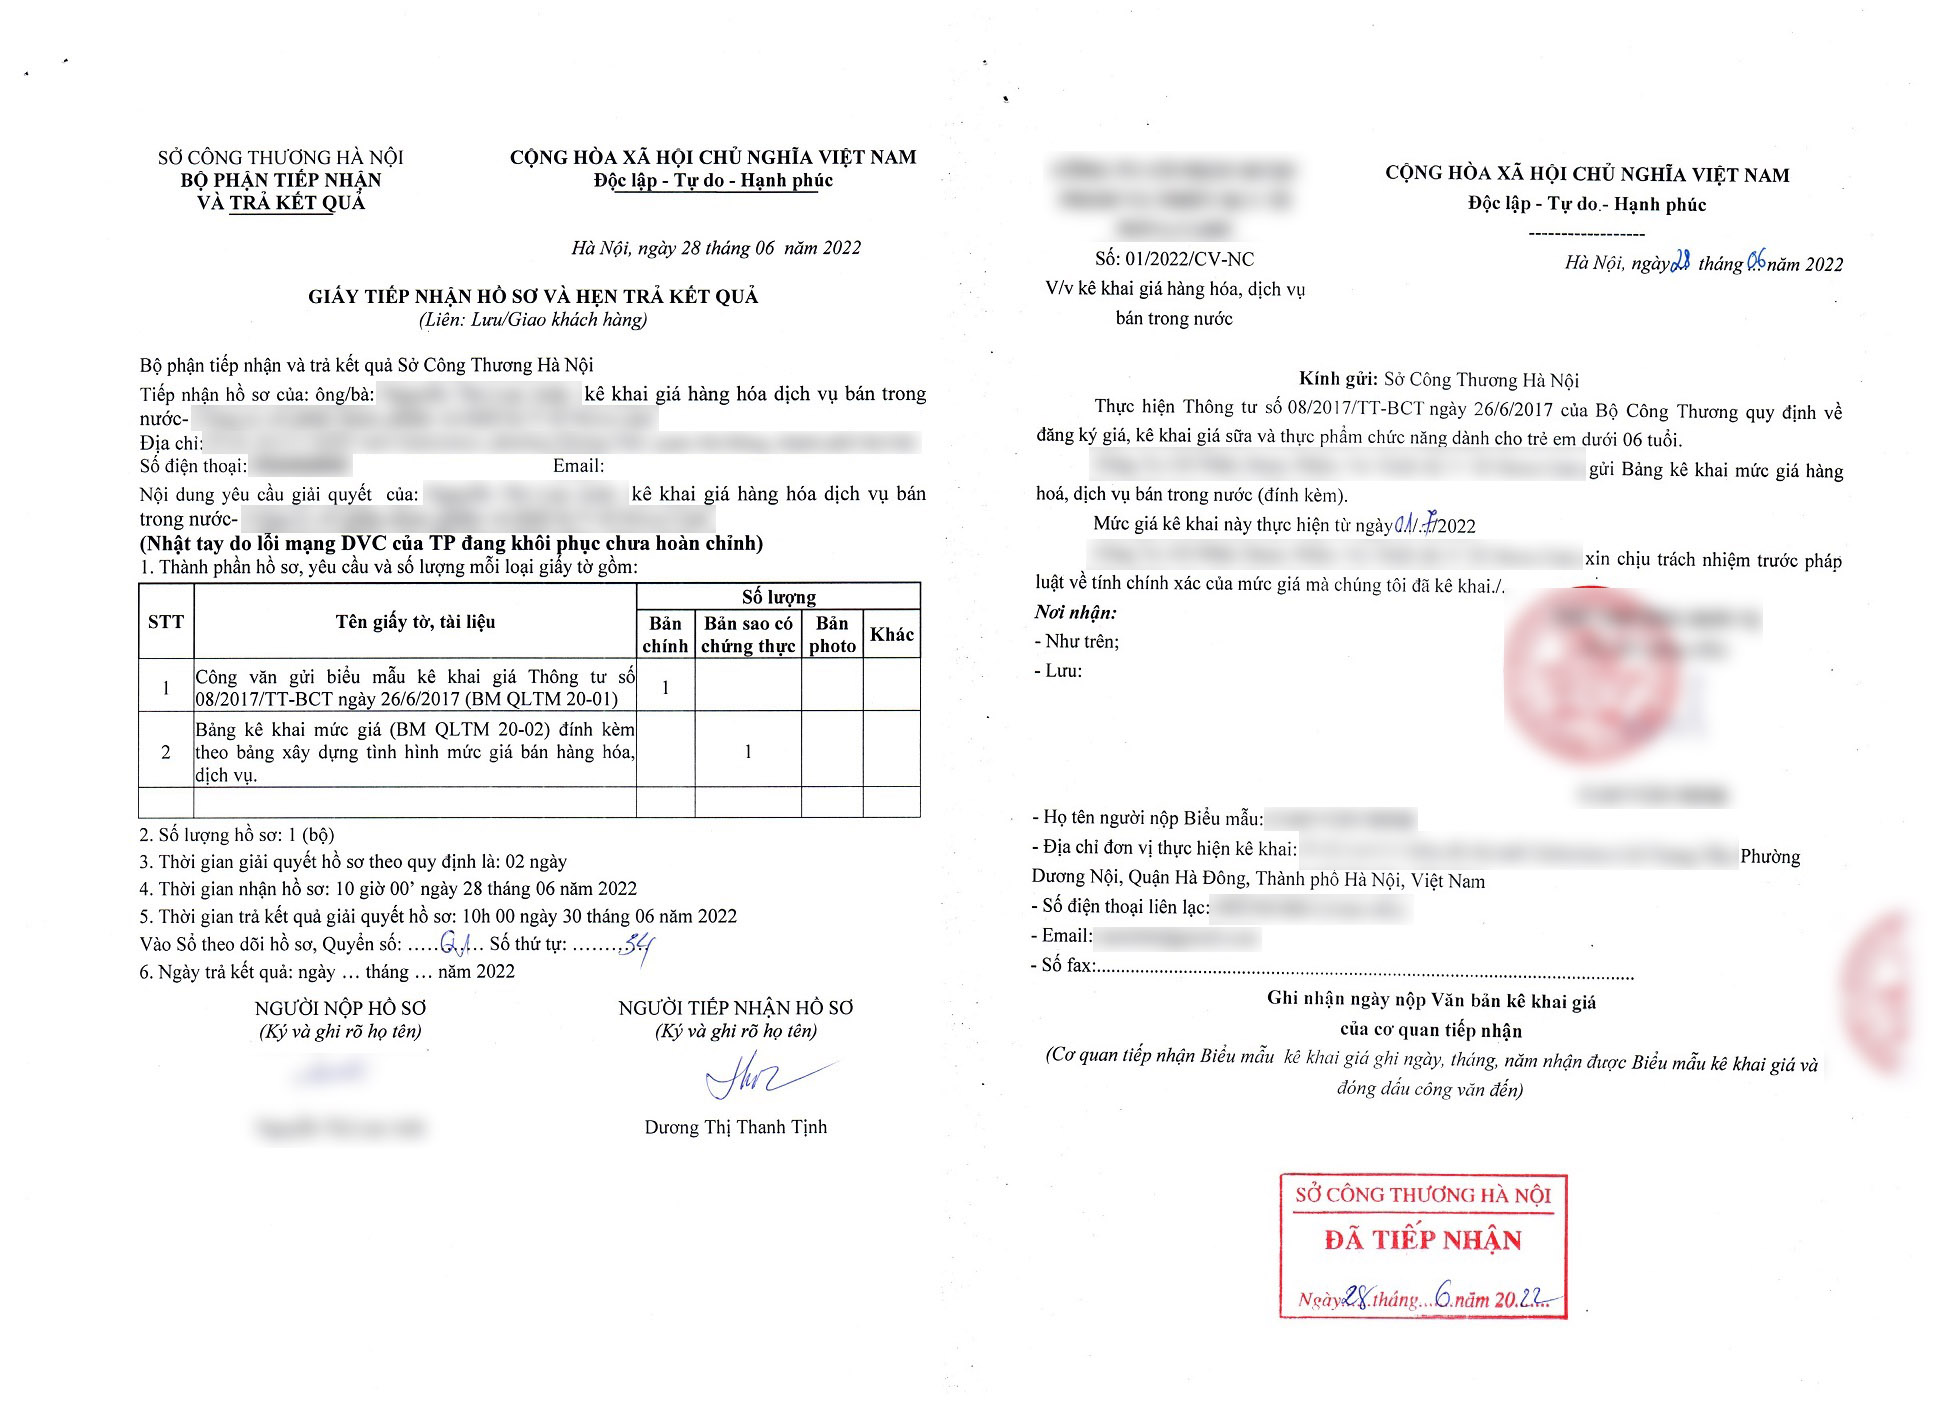
- 增值税申报必须完整、格式正确,并附有发票、合同、仓单和付款记录等证明文件,证明货物或服务符合减税条件;
- 所有文件必须合法,准确反映实际交易,以方便税务机关的检查和审计。
适当的文件使税务机关能够核实资格,并帮助企业避免重新评估或行政制裁。
3.制造公司什么时候没有资格享受增值税减免?
增值税减免仅适用于在规定的激励期内满足所有法律条件的情况。
在以下情况下,公司将失去资格:
- 如果商品或服务不属于第174/2025/ND-CP号法令第1条和附录一和附录二规定的合格类别(例如,电信、金融、银行、证券、保险、房地产、金属和采矿产品、除汽油外的消费税商品);
- 奖励期(2025年7月1日至2026年12月31日)已到期;
- 公司未履行纳税申报义务、提供有效文件或违反税收法规的。
因此,只有在满足所有条件的情况下,才能减免增值税;否则,该权利将终止。
IV、 关于制造企业增值税减免的问题
1.如果制造公司在申请增值税减免时被发现违规,例如故意提供虚假信息,可能会产生什么法律后果?
根据第125/202/ND-CP号法令第12条,税务档案中申报不正确或不完整的行为应根据其性质和对纳税义务的影响受到行政制裁。明确地:
- 如果不正确或不完整的信息不影响纳税义务的确定(即不会导致少缴税款或增加免税额或减税额),则应根据第12条第1款和第2款处以500000越南盾至2500000越南盾的罚款。
- 如果不正确或不完整的信息直接影响纳税义务的确定(例如,申报适用于商品或服务的不正确的增值税税率),则应根据第12条第3款处以5000000越南盾至8000000越南盾的罚款。
补救措施包括强制重新申报和提交完整的税务档案,以及调整报告的损失和结转至后续期间的可抵扣进项增值税(如有)。上述制裁适用于组织;根据第125/202/ND-CP号法令第7条第4款第(a)项和第5条第5款,商业家庭和个人应缴纳50%的罚款。
除行政制裁外,导致少缴税款的严重违法行为可能导致《刑法典》规定的刑事责任,包括逃税罪(《刑法典2015》第200条,2017年修订),特别是在逃税或利用欺诈行为获得不当减税的情况下。
因此,增值税减免申请中的违规行为可能会导致罚款、强制补充档案、调整纳税义务,在严重的情况下,还可能导致刑事起诉。因此,为了避免重大的法律风险,必须诚实完整地申报。
2.如果一家制造公司在获得增值税减免后未能履行纳税义务,将如何受到制裁?
根据第125/202/ND-CP号法令第17条,在享受增值税减免后未履行纳税义务可能被视为逃税,并受到严厉制裁。
典型的违规行为包括:
- 未按时提交纳税申报单或提交延迟超过90天;
- 未在会计账簿中记录应税收入,或未申报纳税义务;
- 未开具发票或开具不正确的发票/文件;使用非法发票/文件;对免税或减税商品目的的虚假陈述;
- 停业期间未通知税务机关的经营活动。
对于制裁级别,罚款相当于:
- 适用减轻处罚情节的,为偷税金额的1倍;
- 无加重或者减轻情节的,为偷税金额的1.5倍;
- 存在一种加重情节的,为偷税金额的2倍;
- 2.5倍,其中包括两种加重情节;
- 有三种以上加重情节的。
补救措施包括:
- 强制向国家预算支付全部逃税金额和逾期利息;
- 强制调整税务档案中申报的损失和可抵扣的进项增值税(如有)。
在获得增值税减免后不履行纳税义务可能会导致重大财务制裁、强制更正税务申报,情节严重的可能会被追究刑事责任。因此,严格遵守纳税义务至关重要。
3.增值税减免决定可以撤销吗?
如果企业违反税法,如提供虚假信息、不履行纳税义务或对不符合条件的商品或服务进行减税,增值税减免决定可能会被撤销。
在这种情况下,企业必须偿还未缴税款,调整纳税申报单,并可能根据严重程度面临行政或刑事制裁。
V、为什么要聘请一家信誉良好的律师事务所处理增值税相关事宜
如果您的制造公司在申请增值税减免时遇到困难或需要合规保证,NPLaw是一家信誉良好、专业的法律服务提供商,提供从咨询和准备文件到指导与税务机关打交道的全面支持。
凭借在税务和公司会计方面的丰富经验,NPLaw协助企业优化利益,最大限度地降低法律风险,确保合法、安全、有效的减税。
以上信息仅供参考。有关具体案例的详细建议,请联系NPLaw进行及时咨询。



















