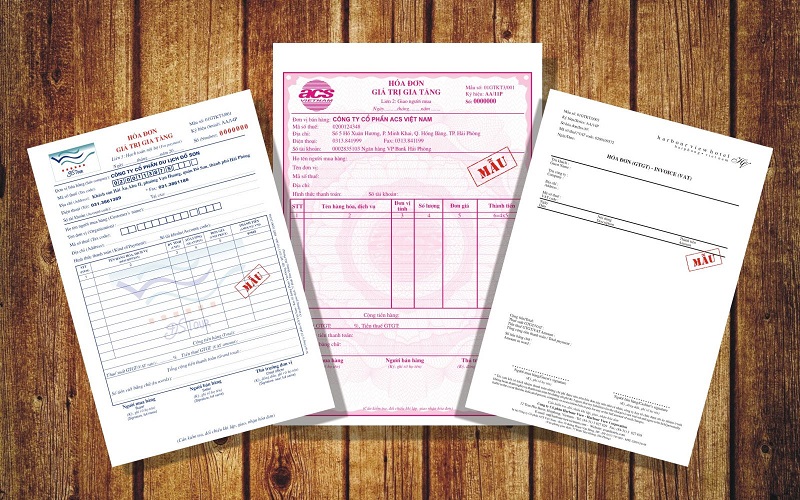
随着税务机关和调查机构通过电子数据管理系统进行越来越严格的监督,与会计凭证有关的违规行为正在受到非常严厉的处理。NPLaw Firm定期收到有意或无意涉及使用虚假增值税发票的企业的紧急法律咨询请求。本文从相关法律方面进行分析,帮助企业和个人充分认识相关风险,保护其合法权益。
I、在涉及使用虚假增值税发票的案件中,法定代表人必须满足哪些条件才能获得缓刑或免除刑事责任?
一旦提起刑事诉讼,企业主最关心的是如何尽量减少监禁的可能性。虽然使用虚假增值税发票构成严重违法行为,但越南刑法仍规定了一定的宽大处理机制。
根据2015年《刑法》(2017年修订和补充)第65条和第02/2018/NQ-HĐTP号决议(经第01/2022/NQ-HхTP号决定修订),如果满足以下四个强制性条件,法院可以对法定代表人判处缓刑:
- 判处的监禁不超过三(3)年;
- 罪犯有良好的个人记录(即之前没有刑事定罪或严重的行政违法行为);
- 至少有两种减轻刑事责任的情节(例如,根据《刑法》第51条第1款b项完全补救后果,或根据第51条第1款真诚认罪);
- 罪犯有明确的居住地,以方便主管当局的监督。
此外,为了免除刑事责任,根据2015年《刑法》第29条第3款,犯有较轻罪行或因疏忽造成他人生命、健康、荣誉、尊严或财产损害的严重罪行的人,如果该人自愿补救损害、赔偿损失或以其他方式减轻后果,并与受害者或受害者的合法代表自愿和解,随后要求免除刑事责任。
然而,对于侵犯经济管理秩序的犯罪,包括与税收有关的犯罪,如果情况发生变化,使罪犯不再对社会构成危险,或者罪犯患有绝症,法院通常会依据《刑法》第29条第2款。
在实践中,对此类犯罪免除刑事责任的情况极为罕见;然而,如果罪犯迅速纠正后果并充分补救造成的损害,被判处缓刑的可能性仍然是现实的。
II、了解虚假增值税发票的使用
1.使用虚假增值税发票的构成是什么?
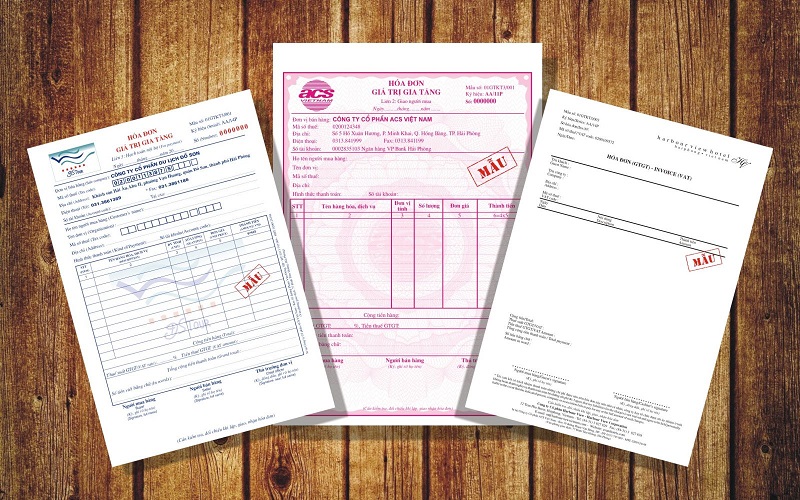
根据关于发票和凭证的第123/2020/NĐ-CP号法令第3条第9款,使用虚假增值税发票包括使用非法发票或凭证(即包含货物销售或服务提供实际未全部或部分发生的经济交易信息的发票),或使用另一组织或个人开具的发票使购买或销售合法化。
本质上,这种行为会产生人为费用,以申请进项增值税扣除或减少应缴纳的企业所得税金额。
因此,使用虚假增值税发票的根本性质是欺诈性地操纵会计凭证,以逃避对国家的财务义务。
2.使用虚假增值税发票会导致刑事起诉的发票数量或逃税金额的门槛是多少?
根据根本目的,这种行为可能会导致两种不同罪行的刑事责任。
- 首先,如果目的是逃税,2015年《刑法典》第200条第1款规定,使用非法发票逃税金额在100000000越南盾至300000000越南盾或低于100000000越南元之间,但之前因同一行为受到行政制裁的人可能会受到刑事起诉。
- 其次,如果行为涉及非法购买或出售非法利润发票,2015年《刑法典》第203条第1款规定,如果犯罪者交易十(10)张至三十(30)张发票,或赚取30000000越南盾至100000000越南盾以下的非法利润,则应承担刑事责任。
3.企业内部使用虚假增值税发票时,会计部门的责任是什么?
会计师不能声称他们只是遵循了公司董事的指示来逃避责任。
根据2015年《刑法典》第17条关于共犯责任的规定,如果会计师或总会计师明知不存在实际货物或服务,仍明知会计文件中的虚假交易、准备付款单或提交纳税申报单,以使使用虚假增值税发票合法化,则该人可能会被起诉为逃税或非法发票交易罪的教唆犯。
所判处的刑罚将取决于个人参与的性质和程度,以及从非法行为中获得的任何工资或福利。
III、 关于使用虚假增值税发票的法律框架
1.目前关于电子发票的哪些法律规定旨在防止使用虚假的增值税发票?
根据《2025年税收管理法》第26条第3款和第123/202/NĐ-CP号法令,所有企业都必须按照税务机关规定的数据标准采用电子发票。
根据第123/202/NĐ-CP号法令第22条(经第70/2025/NĐ-C号法令第1条第14款修订),税务机关认证的电子发票系统使税务总局能够实时监控商业交易。税务机关利用人工智能审查供应链,并在发现上游供应商开具虚假发票时立即标记高风险企业。
2.起诉使用虚假增值税发票逃税的商业法人的法律依据是什么?
根据2015年《刑法》(2017年修订)第76条和第200条第5款,商业法人实体本身可能对逃税罪承担刑事责任。如果一家公司使用虚假的增值税发票逃税,适用的罚款将大大高于对个人的罚款。
根据逃税金额,法人实体可能面临3亿至1亿越南盾(一百亿越南盾)的罚款,暂停运营六(06)个月至三(03)年,甚至在特别严重的情况下永久停止运营。
3.使用虚假增值税发票将受到哪些行政和刑事制裁?
如果行为未达到刑事责任的程度,第125/2020/NĐ-CP号法令第28条规定,对非法使用发票的行为处以20000000越南盾至50000000越南盾的行政罚款,并有义务支付未缴税款和逾期付款利息。
从刑事角度来看,2015年《刑法》第203条规定,非法印刷、发行、交易或销售与国家预算收入有关的发票和文件的最高处罚为五(5)年监禁。对于第200条规定的逃税罪,个人罪犯的最高刑期为七(07)年监禁。
IV、 关于使用虚假增值税发票的问题
1.当公司因大规模使用虚假增值税发票而被调查时,法定代表人是否可以立即被拘留?
根据2015年《刑事诉讼法》第119条,拘留可适用于被控犯有非常严重或特别严重罪行的被告。对于2015年《刑法》第200条和第203条规定的罪行,最高处罚为七年监禁,属于严重犯罪。
如果有理由相信被告可能潜逃、销毁证据或以阻碍调查过程的方式与他人勾结,调查当局可以发布拘留令。
因此,如果涉及使用虚假增值税发票的案件与多个参与者和复杂情况的大规模网络有关,则完全有可能立即拘留法定代表人。
2.签署相关文件的总会计师是否可以被视为直接协助使用虚假增值税发票的共犯?
如上文第II.4节所述,根据2015年《刑法》关于共犯的第17条,总会计师负责财务监督。故意批准包含虚假交易的文件以协助公司减少纳税义务,构成直接助长逃税犯罪的行为,无论是在物质上还是精神上。
因此,法律可以将总会计师作为主动协助共犯进行规范。这样的人不能通过声称无知或声称他们只是按照员工的指示行事来逃避责任。
总之,在涉及使用虚假增值税发票的案件中,总会计师不仅承担专业会计责任,而且如果他们故意参与批准和合法化非法税务文件,也可能作为共犯面临刑事起诉。
3.在因使用虚假增值税发票而被调查的同时,公司是否可以继续开具新发票?
根据第123/202/ND-CP号法令第16条第1款,如果税务机关或执法机构发现有迹象表明公司非法使用虚假增值税发票逃税,税务机关可以发布暂停使用电子发票的决定。这种措施可能包括自动限制企业的税码生成新发票。因此,在调查机构得出正式结论并履行所有补救义务之前,该公司的销售活动可能会被有效冻结。
因此,因使用虚假增值税发票而被调查不仅会产生刑事责任风险,还可能通过阻止向客户和业务伙伴合法开具发票而严重扰乱业务运营。
4.如果被告只是一名在参与使用虚假增值税发票时按照指示行事的雇员,他们可以获得缓刑吗?
根据2015年《刑法》第65条和最高人民法院法官会议的相关决议,如果被告(通常是会计师或文件官员)能够证明犯罪是在胁迫下实施的,完全在上级的指示下,没有从逃税计划中获得任何物质利益,同时拥有良好的个人背景和对国家有突出贡献的家庭,法院可以考虑根据2015年刑法第54条判处低于法定最低限度的刑罚,并判处缓刑。
5.在涉及使用虚假增值税发票的案件中,辩护律师在区分个人和法人实体的责任方面发挥了什么作用?
税务刑事案件通常涉及法人实体(公司)和个人管理者之间的重叠责任。
根据2015年《刑事诉讼法》第73条,参与调查阶段的辩护律师可以直接请求主管当局重新审查会计数据,区分合法和非法的资金流。
律师协助澄清以下两者之间的法律界限:
- 归属于公司作为商业法人实体的行政和财务负债;和
- 可能由董事或其他个人个人承担的刑事责任。
这种区别有助于防止将责任错误地归咎于个人,并避免一个人不公平地承担公司行为产生的全部民事和财务后果的情况。
V.贵公司是否正在寻找刑法专家,就使用虚假增值税发票的相关风险提供建议?
NPLaw的刑法和经济法团队拥有处理重大税务案件的丰富实践经验,致力于为您的企业提供可靠的法律合作伙伴。
我们提供:
- 会计和税务文件的风险评估;
- 代表税务机关进行解释和讨论;
- 警察调查局调查期间的法律辩护;
- 各级法院的代表;
- 收集和陈述减轻处罚情节;
- 制定最佳法律策略,保护企业及其管理人员。
NPLaw致力于确保最有利的结果,维护企业和个人高管的利益。
上述信息仅供参考。如果您需要有关特定事项的详细建议,请联系NPLaw进行及时的法律咨询。



















